利子とは?利息との違いから計算式・税金・複利の仕組みまで徹底解説
日本銀行の利上げ政策定着に伴い「金利のある世界」が完全に日常化した2026年現在、私たちが銀行に預ける預金や、組んでいる住宅ローンの数字にも明らかな変化が生じています。そうした中で、改めて知っておきたいのが「お金を借りた・貸した際に動くコスト」の基本構造です。
日常会話では「利子」と「利息」が同じ意味として扱われがちですが、実務や金融取引では明確な使い分けが存在します。基本の計算式から単利・複利のメカニズム、さらには受け取った利子にかかる税金やローンの返済方式まで、資産を守り育てるための基礎知識を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「利子」は借り手が支払う対価、「利息」は貸し手が受け取る対価という使い分けが一般的だが、法的な厳密区分より慣習的な使われ方が定着している。
- 要点2:資産形成では「複利運用」が絶大な威力を発揮し、預金やローンでは「実質年率」に基づく正確な利子計算の把握が欠かせない。
- 要点3:預金利息には一律20.315%の税金が源泉徴収される一方、借入時は利息制限法の上限や元金均等返済などの特徴を把握することで負担を大きく軽減できる。
【決定的な違い】「利子」と「利息」はどう使い分ける?言葉の定義とルール
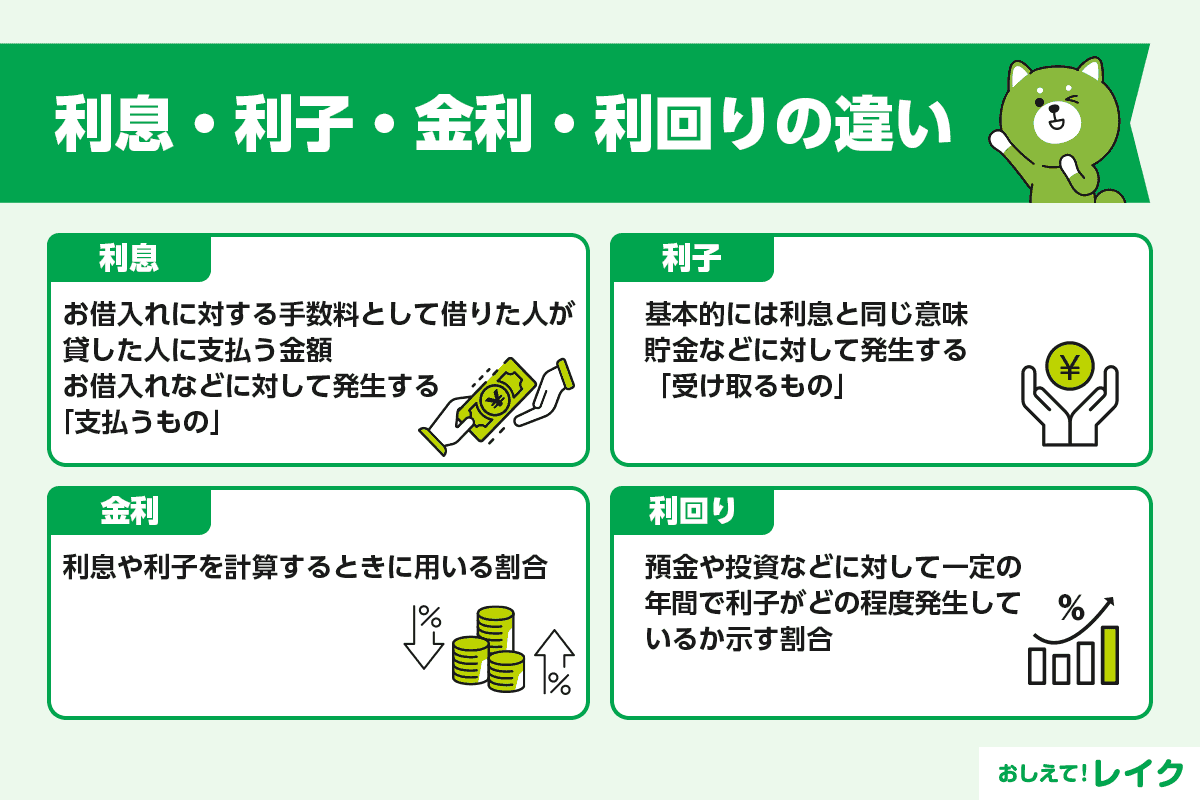
「利子」と「利息」は、本質的に「元金(借りた・貸したお金)に対して支払われる対価」を指す同義語です。ただし、経済の現場や日常シーンでは、視点や立場によって明確な慣習的使い分けが存在します。
一般的に、お金を借りた側が支払う対価を「利子(借入金の利子など)」と呼び、お金を預けたり貸したりした側が受け取る対価を「利息(預金利息など)」と呼ぶケースが多く見られます。また、公的な法律用語としては「利息制限法」のように「利息」で統一される傾向があり、銀行業界の実務でも「受取利息」「支払利息」と表現されます。一方、税法上では「利子所得」という用語が正式名称として用いられるなど、文脈によって使われる単語が異なります。
混同しやすい言葉ですが、「支払う側=利子」「受け取る側=利息」という基本イメージを持っておくだけで、金融機関からの書類や契約書の内容を格段に理解しやすくなります。
【金利と年利の基本】知っておきたい利子計算方法と「実質年率」の仕組み
利子の発生額を左右するのが「金利(利率)」です。金利とは元金に対する利子の割合を指し、通常は1年間の割合である「年利(実質年率)」で表記されます。例えば、年利3%で100万円を借りた場合の基本的な利子計算方法は以下の通りです。
【利子計算の基本算式】
利子 = 元金 × 実質年率 ÷ 365日 × 借入日数
日常の買い物やカードローン、分割払いを利用する際に特に注意したいのが実質年率計算です。広告などで見かける「表面金利(名目金利)」だけでなく、保証料や事務手数料を含めた実質的な年間コストを把握しなければ、想定外の利子負担を強いられるリスクがあります。数字の見た目だけに惑わされず、トータルで支払う金額の計算式を理解しておくことが健全な家計防衛の第一歩です。
【単利と複利の違い】資産形成で天と地ほどの差がつく「複利効果」の威力
預金や資産運用において、将来手元に残る金額を劇的に変えるのが「単利」と「複利」の違いです。預金利息計算の前提として、両者の仕組みを把握しておくことは極めて重要です。
単利とは、当初預けた元本に対してのみ利子がつく方式です。一方の複利は、一定期間ごとに発生した利子を元本に組み入れ、その「利子を含んだ元本」に対して次の利子がつく仕組みを指します。
仮に100万円を年利5%で20年間運用した場合、単利では20年後の利子合計は100万円(合計200万円)にとどまります。しかし、1年複利で運用した場合は利子が約165万円となり、受取総額は約265万円まで跳ね上がります。運用期間が長くなればなるほど、利子が利子を生む「雪だるま式」の資産拡大が期待できるため、長期の資産形成では複利型の商品を選ぶのがセオリーです。
【預金・投資の税金】受け取った利子にかかる税率と確定申告の必要性
金融機関にお金を預けて預金利息を受け取った際、金利通りの金額がそのまま手に入るわけではありません。受取利息には利子税金が課されるためです。
個人が国内の銀行預金などで受け取る利子は「利子所得」に区分され、一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が源泉徴収されます。銀行側があらかじめ税金を差し引いてから口座に入金する「源泉分離課税」が適用されるため、原則として利子所得確定申告を行う必要はありません。
ただし、法人が受け取る利息の場合や、個人間での金銭貸借によって発生した利息などは「雑所得」として総合課税の対象となり、確定申告が必要になるケースがあります。どのような枠組みで得た利子なのかによって税務上の扱いが異なる点に注意が必要です。
【借入・ローンのリスク対策】利息制限法の上限金利と返済方式の選択
資金調達やマイホーム購入で借入金を抱える場合、利子の負担をいかにコントロールするかが鍵を握ります。まず知っておくべきは、貸金業者や金融機関が無制限に金利を設定できないように定められた利息制限法の上限金利です。
借入金額に応じた法定上限金利は以下の通り厳格に定められています。
- 元本10万円未満:年20.0%
- 元本10万円以上100万円未満:年18.0%
- 元本100万円以上:年15.0%
また、住宅ローン利息の支払いを抑えるうえで重要なのが「返済方式」の選定です。毎月の返済額が一定で家計管理がしやすい「元利均等返済」に対し、元金の減りが早く総利息支払額を最も抑えられるのが元金均等返済です。借入当初の返済負担は重くなりますが、返済期間全体での借入金利子を大幅に節約したい場合は有力な選択肢となります。
【利子とは】に関するよくある質問(FAQ)
Q1:住宅ローンの金利タイプ(変動・固定)で、利子の付き方はどう変わりますか?
A1:変動金利は半年に一度金利が見直されるため、将来的に市場金利が上がれば利子負担が増加します。固定金利は借入時の金利が最後まで適用されるため、利子の総支払額が確定し資金計画が狂わないメリットがあります。
Q2:預金利息にかかった税金は、マイナスが出ている株式投資などと損益通算できますか?
A2:国内預金の利子所得は「源泉分離課税」のため、株式や投資信託の譲渡損失と損益通算することはできません。税務上完全に切り離されて課税が完結します。
Q3:年利18%のカードローンで50万円を借りた場合、1ヶ月(30日)の利子はいくらですか?
A3:計算式は「50万円 × 18% ÷ 365日 × 30日」となり、1ヶ月あたりの利子は約7,397円です。借入期間が長引くほど元金返済が進まなくなるため、早期の繰り上げ返済が有効です。
まとめ:金利のある時代を生き抜く賢い利子・利息の付き合い方
利子や利息の仕組みを正しく知ることは、資産形成の加速と無駄な出費の削減に直結します。預金や投資では「複利」の力を味方につけて資産を育て、住宅ローンや借入では「実質年率」と返済方式を見極めて余分な支払いを防ぐことが肝要です。
金利の動きが家計を直撃する局面だからこそ、契約時の金利表記や税制の仕組みを定期的に見直し、賢明なマネーコントロールを実践していきましょう。 (出典: 利子 と は(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。