遺族年金はいくらもらえる?年収別の受給額早見表と2026年改正の落とし穴
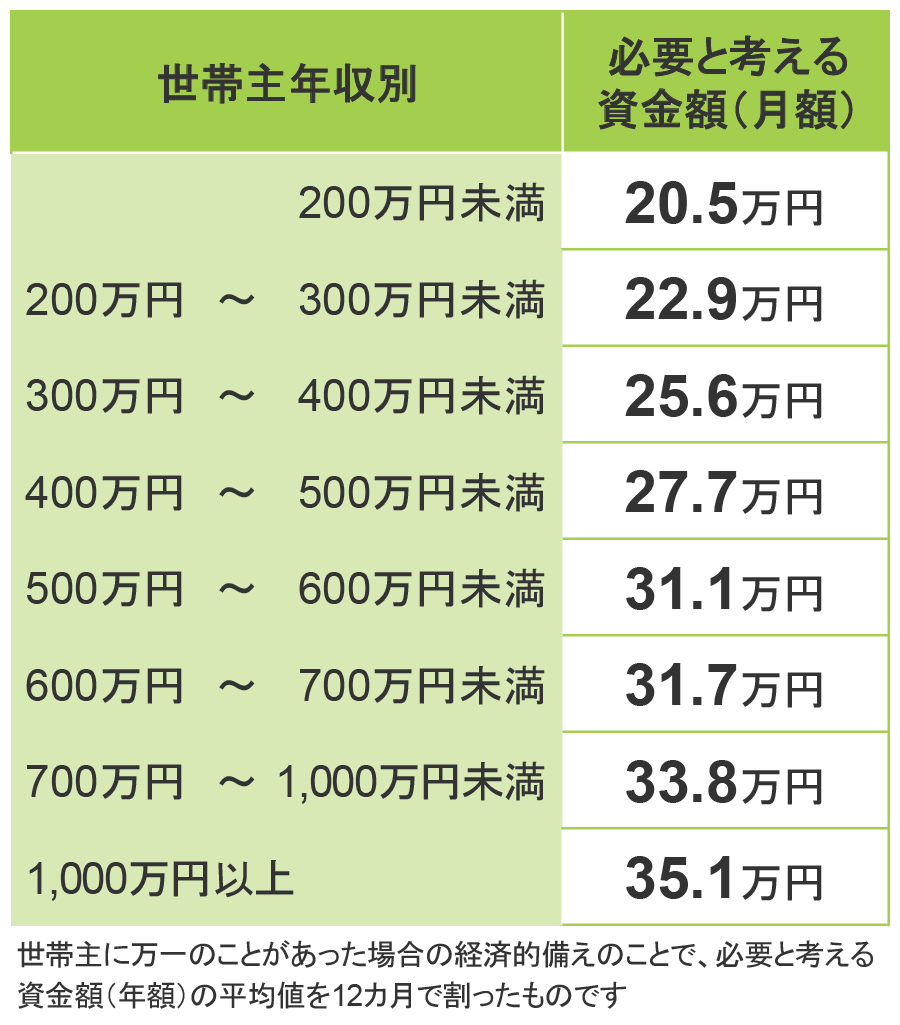
大黒柱に万が一の事態が起きた際、残された家族の暮らしを支える「遺族年金」。毎月の生活費として実際にいくら振り込まれるのかは、故人の生前の年収や加入していた年金制度、さらには子どもの有無や年齢によって大きく変動します。
近年は共働き世帯の増加に伴い、夫婦間の受給格差や制度の複雑さに頭を抱えるケースが後を絶ちません。制度の全体像や具体的な受給額のシミュレーション、見落としがちな支給停止の条件まで分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:自営業は「遺族基礎年金」、会社員・公務員は「遺族厚生年金」が上乗せされ、受給額に大きな開きが生じる。
- 要点2:年収や家族構成別の早見表では、子どもがいる会社員の妻なら月額10万〜15万円超が目安になる一方、「子なし妻」や「共働き」では受給額や期間が制限される。
- 要点3:2026年に向けた年金制度改正議論では、男女差の是正や有期給付化の対象拡大など、将来的な受給要件の厳格化に注意が必要となる。
【仕組みと受給条件】遺族基礎年金と遺族厚生年金の違いを整理
公的年金の遺族給付は、いわゆる「2階建て」の構造になっています。土台となる1階部分が自営業やフリーランスを含む全加入者を対象とした遺族基礎年金、2階部分が会社員や公務員の上乗せとなる遺族厚生年金です。
遺族基礎年金を受給するための大前提となる受給要件は、「死亡した人に生計を維持されていた『18歳到達年度の末日までの子ども』がいる配偶者」、あるいは「子ども自身」です。子どもがいない配偶者は、1階部分の遺族基礎年金を受け取ることができません。
対する遺族厚生年金は、厚生年金の被保険者期間中に死亡した場合などに支給され、子どものいない配偶者であっても受給権が発生します。ただし、後述する年齢要件によって受給できる期間や金額が大きく変わる点に注意が必要です。
【年収別早見表】夫が亡くなったらいくら?家族構成別の受給シミュレーション
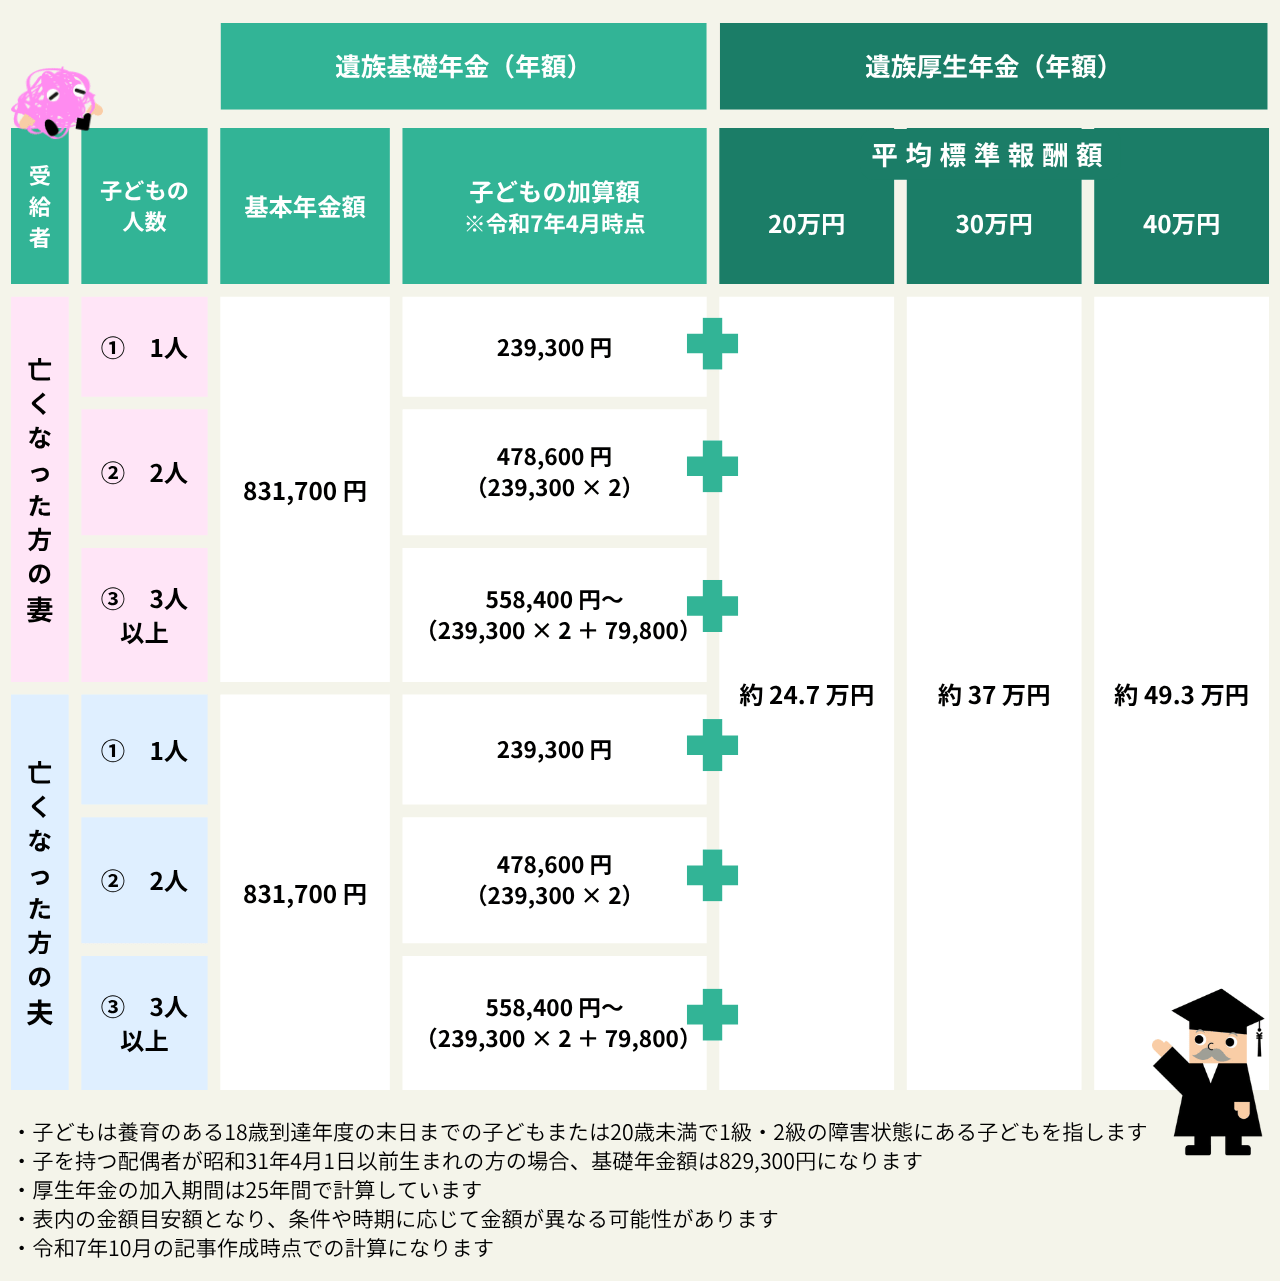
会社員だった夫が亡くなった場合、実際に毎月いくらの遺族年金が支給されるのか、遺族厚生年金の計算方法(生前の平均標準報酬額を基にした報酬比例部分の4分の3)と遺族基礎年金を合算したシミュレーションを紹介します。
以下の表は、厚生年金加入期間を25年(300月)以上として試算した目安額です。
| 夫の平均年収 | 妻+子2人(月額目安) | 妻+子1人(月額目安) | 子なし妻(40代以上・月額目安) |
|---|---|---|---|
| 400万円 | 約14.5万円 | 約12.6万円 | 約8.8万円 |
| 600万円 | 約16.0万円 | 約14.1万円 | 約10.3万円 |
| 800万円 | 約17.5万円 | 約15.6万円 | 約11.8万円 |
子どものいる世帯では遺族基礎年金(年額約81.6万円+子の加算額)が上乗せされるため、月額十数万円の給付が確保されます。しかし、子どもが高校を卒業する年齢(18歳の年度末)を迎えると基礎年金分が打ち切られ、受給額が急減する点に留意しなければなりません。
【子なし妻・共働きのリアル】中高齢寡婦加算の金額と受給額の差
子どものいない妻の場合、受給額と給付期間は夫死亡時の妻の「年齢」に大きく左右されます。夫が亡くなった時点で妻が30歳未満であれば、遺族厚生年金の受給期間は5年間の有期給付にとどまります。
一方、夫死亡時に40歳以上65歳未満であった子なし妻(または子どもの独立後に40歳に達した妻)には、遺族厚生年金に中高齢寡婦加算(年額約61.2万円)が上乗せされます。この加算は妻が65歳になり、自身の老齢基礎年金を受け取るまで支給が継続されます。
また、共働き夫婦における平均受給額には特有のルールが存在します。共働き妻が65歳以降に遺族厚生年金を受け取る場合、まず自身の老齢厚生年金が全額支給され、夫の遺族厚生年金の額が上回る差額分のみが支給される「先充当」の仕組みが取られているため、満額が上乗せされるわけではありません。
【受給期間と失権】遺族年金はいつまでもらえる?支給停止となる主な理由
遺族年金は条件を満たしている限り長期にわたって生活を支えてくれますが、生涯にわたり無条件でもらえるわけではありません。受給権が失われる「失権」や、一時的に支払いが止まる「支給停止」のトリガーを把握しておく必要があります。
代表的な支給停止・失権の理由は以下の通りです。
・再婚や養子縁組:受給権者が再婚(事実婚を含む)した場合や、直系血族・直系姻族以外と養子縁組をした場合は受給権を完全に失います。
・子どもの年齢到達:遺族基礎年金は、末子が18歳を迎えた年度の3月31日を過ぎると支給終了となります。
・生計維持関係の消滅:死亡当時、受給者の前年の年収が850万円以上(または所得655.5万円以上)あり、将来にわたってもその水準が続くと見なされる場合は、生計維持関係がないとして受給できません。
【2026年制度改正の衝撃】男女差是正で見直される受給要件の落とし穴
現在進められている年金制度改革において、大きな議論を呼んでいるのが遺族厚生年金における「男女差の是正」と給付期間の見直しです。
現行制度では、妻を亡くした夫が遺族厚生年金を受け取る際、妻の死亡時に夫が55歳以上でなければならず、受給開始も60歳からという厳しい制限があります。一方で妻側には手厚い保護が残されてきました。見直し案では、働き方の変化に合わせて男女の受給要件を一本化し、子どものいない配偶者に対する20代〜50代の給付を一律で5年間の有期給付へ移行する方向で調整が進められています。
過去の受給権者への経過措置は設けられる見通しですが、これから現役世代を迎える共働き世帯にとっては、将来受け取れる遺族年金が大幅に圧縮される可能性があるため、法改正の最新動向を注視する必要があります。
【税金と手続き】遺族年金は非課税?確定申告が必要になるボーダーライン
家計管理の観点から気になる税金面ですが、公的年金等から支給される遺族基礎年金・遺族厚生年金は、所得税法上完全非課税として扱われます。どれだけ高額の支給を受けても、遺族年金そのものに所得税や住民税が課されることはありません。
そのため、遺族年金のみで生活している場合は、原則として確定申告を行う必要はありません。ただし、以下のケースに該当する場合は申告義務が生じます。
パートや正社員として働き、給与収入が一定額を超える場合や、自身の老齢年金を併給している場合、あるいは生命保険会社から個人的に「遺族年金形式(年金受取)」で給付金を受け取っている場合です。民間保険の年金受取分は雑所得として課税対象になるため、公的給付との切り分けを正しく理解しておきましょう。
【遺族年金はいくらもらえる?】に関するよくある質問(FAQ)
Q1:夫が自営業(国民年金)の場合、子どもがいない妻は遺族年金をもらえませんか?
A1:夫が自営業で第1号被保険者だった場合、子どものいない妻は「遺族基礎年金」「遺族厚生年金」ともに受け取れません。ただし、第1号被保険者として保険料納付済期間が一定以上ある夫が死亡した場合には、掛け捨て防止策として「寡婦年金」または「死亡一時金」が支給される救済措置があります。
Q2:遺族年金をもらいながら働いて給料を得ると、年金額は減額されますか?
A2:遺族基礎年金や遺族厚生年金は、受給者本人が働いてどれだけ高い給与を得ても、受給額が減額(在職支給停止)されることはありません。自身の老齢厚生年金とは異なり、全額を受け取りながら就労することが可能です。
Q3:手続きはいつまでに、どこで行えばよいですか?
A3:年金の受給権は、権利が発生した翌月から数えて5年を過ぎると時効により消滅します。必要書類(戸籍謄本、死亡診断書、世帯全員の住民票、所得証明書など)を揃え、最寄りの年金事務所または街角の年金相談センターへ速やかに申請してください。
まとめ:万一の保障額を正しく把握し、将来設計の再確認を
遺族年金は、世帯主の就労形態(会社員か自営業か)や年収、子どもの有無と年齢によって受給総額が数千万円単位で変わる制度です。特に「子なし妻」や「共働き世帯」の場合、将来の給付期間が限定されるリスクを念頭に置いておく必要があります。
公的保障の受給見込み額をあらかじめ把握しておくことは、民間保険の過不足を見直す上でも不可欠です。2026年以降の制度改正の動向も踏まえつつ、万が一の際に家族が受け取れる正確な金額をシミュレーションし、適切な生活防衛策を整えておきましょう。 (出典: 遺族 年金 いくら(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。