年金手取り額早見表!額面との差や天引きの真相を徹底解説
「ねんきん定期便に書かれている金額が、そのまま銀行口座に振り込まれると思っていた」——シニア世代から毎年のように聞こえてくるのが、年金の「額面」と「実際の手取り」のギャップに対する戸惑いの声です。給与明細と同じように、公的年金からも税金や社会保険料が容赦なく天引きされます。
物価高が続く2026年現在、老後の生活防衛において「手元に何円残るのか」を把握することは死活問題といえます。本稿では、単身世帯・夫婦世帯別の年金手取り額早見表を公開するとともに、年金から引かれる税金・保険料の仕組みや、額面別のリアルな手取り額をわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金の手取り額は額面の約85%〜90%が目安であり、月額受給額が高くなるほど引かれる割合も上昇する。
- 要点2:天引きされる主な名目は「所得税」「住民税」「国民健康保険料(または後期高齢者医療保険料)」「介護保険料」の4項目。
- 要点3:繰り下げ受給で額面を増やしても、税金や保険料の負担増によって手取りの伸び率が鈍化する点には注意が必要。
【単身・夫婦別】年金手取り額早見表|額面と実際の受取額を一覧比較
公的年金からどの程度のお金が差し引かれるのか、まずは一目で把握できる早見表を作成しました。お住まいの自治体や前年の所得、扶養親族の有無によって多少前後しますが、標準的な目安としてご活用ください。
| 世帯区分 | 年間年金額面(月額目安) | 天引き合計(税・保険料) | 年間手取り額(月額目安) | 手取り割合 |
|---|---|---|---|---|
| 単身世帯 (65歳以上・独身) | 96万円(月8万円) | 約3万〜5万円 | 約91万〜93万円(月7.7万円) | 約95% |
| 180万円(月15万円) | 約18万〜23万円 | 約157万〜162万円(月13.3万円) | 約88% | |
| 240万円(月20万円) | 約32万〜38万円 | 約202万〜208万円(月17.1万円) | 約85% | |
| 300万円(月25万円) | 約48万〜56万円 | 約244万〜252万円(月20.6万円) | 約82% | |
| 夫婦世帯 (夫:元会社員 / 妻:専業主婦) | 264万円(夫15万・妻7万) | 約22万〜28万円 | 約236万〜242万円(月20.0万円) | 約90% |
| 324万円(夫20万・妻7万) | 約35万〜43万円 | 約281万〜289万円(月23.8万円) | 約87% |
単身世帯の場合、額面が月額15万円を超えたあたりから税金や保険料の負担が急激に重くなります。額面20万円の方であれば、年間にすると30万円以上の金額が天引きされる計算です。
年金の手取りが減る理由の真相|天引きされる税金・社会保険料の内訳
「年金暮らしなのに、なぜこんなに引かれるのか」と疑問を抱く方は少なくありません。年金から天引き(特別徴収)される項目は、法律で定められた以下の4つです。
| 控除項目 | 概要と引かれる理由 |
|---|---|
| 介護保険料 | 65歳以上になると第1号被保険者となり、原則として年金から自動天引きされます。保険料率は市区町村ごとに異なり、所得段階に応じて決定されます。 |
| 国民健康保険料 (後期高齢者医療保険料) | 74歳までは国民健康保険料、75歳以上は後期高齢者医療保険料が天引きされます。前年の年金収入や所得に応じて計算されます。 |
| 所得税および復興特別所得税 | 公的年金等控除や基礎控除などを差し引いた後の「課税対象額」に対して課税されます。扶養親族等申告書を提出しないと控除が適用されず、税率が高くなるため注意が必要です。 |
| 住民税 | 前年の所得に基づいて市区町村が課税します。一定以下の年金収入であれば非課税世帯となりますが、基準を超えると均等割と所得割が徴収されます。 |
特に見落としがちなのが介護保険料と住民税の地域差です。高齢化率が高い自治体や財源の厳しいエリアでは介護保険料が高めに設定されており、同じ年金額面であっても居住地によって手取りに月数千円の差が生じるケースがあります。
【月額15万・20万円】受取額シミュレーションと公的年金等控除の仕組み
年金の税計算で極めて重要な役割を果たすのが「公的年金等控除」です。給与所得者の給与所得控除と同様に、年金収入からも一定額を差し引いて課税所得を圧縮する優遇措置が用意されています。
65歳以上の場合、年金収入が329万円以下であれば最低110万円の控除が適用されます(※年金以外の所得が1,000万円以下の場合)。これに基礎控除(48万円)を組み合わせることで、単身者であれば年間158万円(月額約13.1万円)以下の年金収入なら所得税がかかりません。
具体的な月額水準ごとの内訳を見てみましょう。
▼ 額面月額15万円(年間180万円)の単身者の場合
公的年金等控除(110万円)と基礎控除等を差し引くと課税対象額は小さく抑えられますが、介護保険料と国民健康保険料の負担が発生します。その結果、年間天引き額は約20万円となり、実際の手取りは月額約13.3万円となります。
▼ 額面月額20万円(年間240万円)の単身者の場合
控除額を大きく上回るため、所得税・住民税が本格的に課税されます。社会保険料も所得割部分が加算されるため、天引き総額は年間約35万円規模に膨らみます。手元に残る金額は月額約17.1万円まで減少します。
国民年金と厚生年金で手取りはどう違う?非課税の遺族・障害年金の扱い
「自営業などで国民年金(基礎年金)のみを受け取っている人」と「元会社員で厚生年金を上乗せ受給している人」では、手取りの比率が大きく異なります。
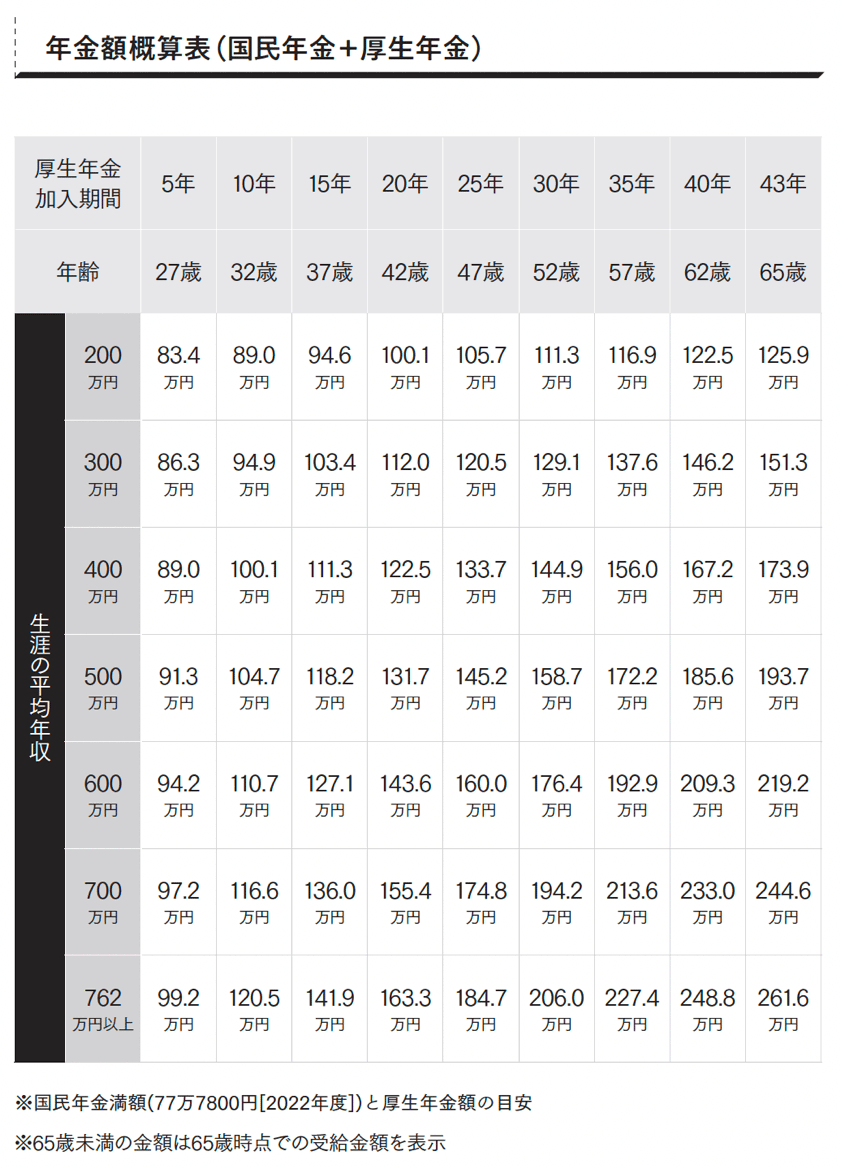
満額の国民年金(月額約6.8万円)のみを受給している単身者の場合、年額約81万円となり、公的年金等控除と基礎控除の枠内に収まるため所得税や住民税は原則非課税です。引かれるのは最低限の介護保険料や均等割の国保料程度にとどまり、手取り率は約95%以上を維持できます。
一方、公的年金の中でも「遺族年金」と「障害年金」は法律上全額非課税です。所得税や住民税の対象にならないだけでなく、社会保険料の算定基準となる所得にも含まれません。そのため、額面と手取りの差がほとんど発生せず、支給額がほぼそのまま手元に残るという大きな特徴があります。
繰り下げ受給で手取りはどこまで増える?税金・保険料の「落とし穴」を検証
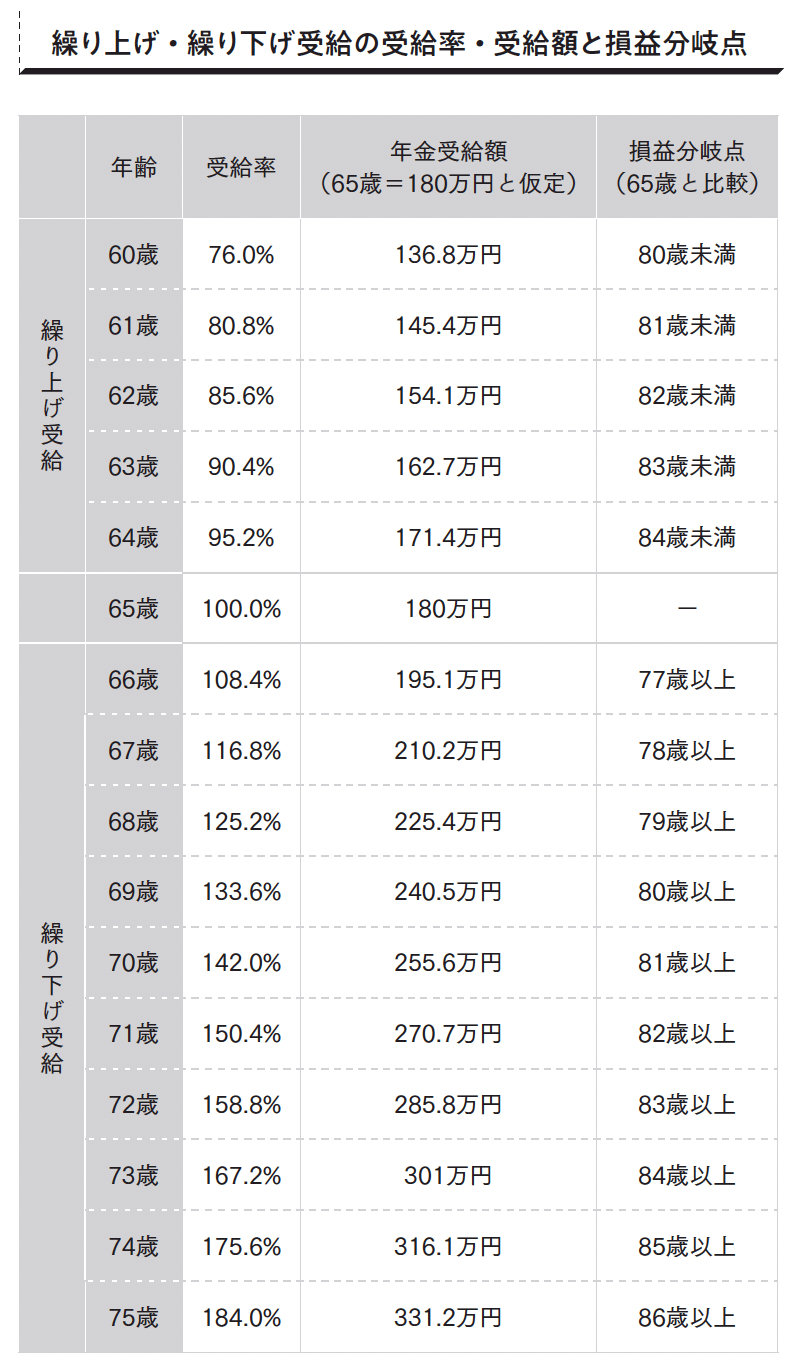
受給開始時期を66歳から最大75歳まで遅らせることで、1か月あたり0.7%(最大84%)年金額が増額される「繰り下げ受給」。魅力的な制度ですが、額面の増加がそのまま手取りの増加に直結するわけではない点に留意が必要です。
日本の税制および社会保険制度は累進的な構造を持っています。繰り下げによって額面年金が増えると所得区分が跳ね上がり、所得税率の上昇や住民税の課税、さらには国民健康保険料や介護保険料の所得割が大幅にアップします。
| 受給開始年齢 | 増額率(額面) | 手取り額の実際の伸び率(試算) |
|---|---|---|
| 65歳(標準) | 基準(100%) | 手取り率:約86% |
| 70歳繰り下げ | +42.0% | 手取り換算:+約32%〜35% |
| 75歳繰り下げ | +84.0% | 手取り換算:+約65%〜70% |
さらに、医療機関での自己負担割合が1割から2割・3割へと引き上げられる所得基準に到達してしまうリスクもあります。繰り下げを検討する際は、額面の数字だけでなく「税金・保険料・医療費負担を差し引いた実質的な可処分所得」でシミュレーションすることが極めて重要です。
【年金の手取り額早見表】に関するよくある質問(FAQ)
Q1:夫が亡くなった後の遺族厚生年金からも税金や保険料は引かれますか?
A1:遺族年金自体は非課税であるため、所得税や住民税は一切天引きされません。ただし、ご自身の老齢基礎年金を受給している場合、その基礎年金に対して健康保険料や介護保険料が課されることがあります。
Q2:年金振込通知書の手取り額が急に減ったのですが、どんな原因が考えられますか?
A2:最も多い原因は「前年の所得増加に伴う住民税や国民健康保険料の増額」です。また、配偶者が亡くなったり扶養から外れたりして「扶養親族等申告書」の控除が減った場合や、65歳・75歳の節目で保険制度が切り替わった際にも手取りが変動します。
Q3:年金の手取りを少しでも増やすための対策はありますか?
A3:毎年秋頃に日本年金機構から届く「公的年金等の受給者の扶養親族等申告書」を漏れなく提出することが第一歩です。また、生命保険料控除や医療費控除、ふるさと納税(寄付金控除)を確定申告で適切に適用することで、所得税や翌年の住民税・保険料負担を軽減できます。
まとめ:手取りベースで描く確実なリタイアメントプラン
ねんきん定期便に記された見込額をそのまま生活費として計画していると、実際の受給時に「手取りの少なさ」に直面して家計が狂いかねません。年金収入は額面ではなく、税金や社会保険料が引かれた後の「手取り約85%」を前提に設計するのがセオリーです。
定年後のライフプランを盤石にするためにも、まずは自身の世帯状況に応じた正確な手取り額を算出し、固定費の見直しや適切な控除の申告を進めていきましょう。 (出典: 年金 の 手取り 額 早見 表(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。