年収2500万円の手取りはいくら?税金1000万の壁と生活のリアル
国税庁の民間給与実態統計調査において、給与所得者全体のわずか約0.3%未満しか存在しないとされる「年収2,500万円」。ビジネスパーソンにとって一つの到達点とも言える高水準な収入ですが、実際に給与明細を手にした人が直面するのは、「額面から1,000万円近くが消える」という過酷な税負担の現実です。
日本の税制は所得が高くなるほど税率が跳ね上がる累進課税制度を採用しており、年収2,500万円層は各種所得控除の縮小・撤廃の直撃を受けるボーダーラインでもあります。2026年現在の税制環境を踏まえ、年収2,500万円のリアルな手取り額、引かれる税金の内訳、独身・既婚による違い、そして手元に残る資金でのリアルな生活水準や実践的な資産防衛術を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収2,500万円の年間手取り額は約1,520万〜1,560万円(月の手取りは約126万〜130万円)となり、手取り割合は約61%まで低下する。
- 要点2:所得税・住民税・社会保険料の合計負担は年間約940万〜980万円に達し、所得税率だけでも最高水準に近い40%が適用される。
- 要点3:合計所得金額2,500万円を境に「基礎控除」が完全消失するなど高所得者増税の影響が色濃く、ふるさと納税や法人化などの本格的な節税対策が必須となる。
【2026年試算】年収2500万円の手取り額と月収・手取り割合のリアル
年収2,500万円(ボーナス込み・額面給与)を受け取っている会社員の場合、手元に残る年間手取り額は約1,530万円前後(独身・標準的な社会保険加入の場合)です。これを12分割した月の手取り額は約127万円となります。
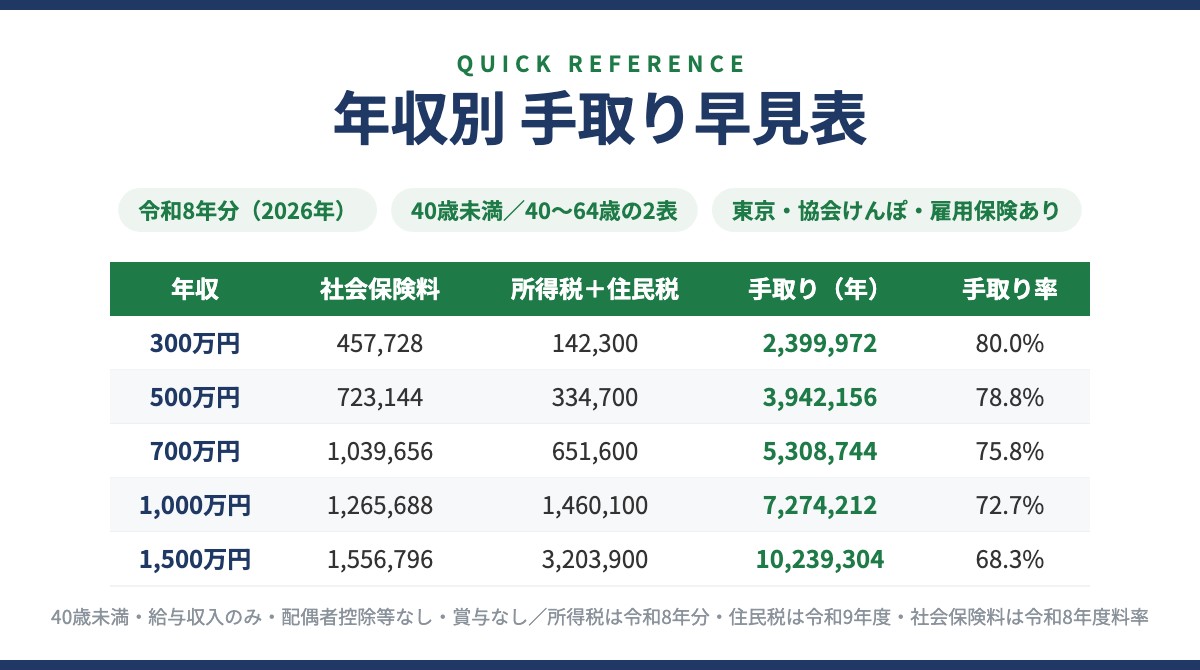
年収に対する手取りの割合(可処分所得比率)は約61.2%まで落ち込みます。一般的な年収500万円前後の会社員では手取り割合が約80%程度であることを考えると、高年収になるほど「働いた対価の約4割が公的負担として差し引かれる」というシビアな現実が浮き彫りになります。
もし年俸制ではなくボーナスが年間4ヶ月分含まれる給与体系の場合、毎月の手取りは約95万円、夏・冬のボーナス手取りがそれぞれ約190万円ずつといった配分になります。額面のインパクトに比べて毎月のキャッシュフローは意外と引き締まっているのが特徴です。
額面と手取りの差額は約950万円超!引かれる所得税・住民税・社会保険料の内訳
なぜ年収2,500万円もの高収入でありながら、1,000万円近くも手取りが減ってしまうのか。その理由は「所得税」「住民税」「社会保険料」の3つの重い負担にあります。
【年収2,500万円(独身)の天引き内訳目安】
- 所得税(+復興特別所得税):約560万円〜580万円
- 住民税:約220万円〜230万円
- 社会保険料(健康保険・厚生年金・雇用保険):約160万円〜170万円
- 天引き合計額:約940万円〜980万円
特に負担が重いのが所得税です。日本の所得税は超過累進税率を採用しており、課税所得が1,800万円を超え4,000万円以下の部分には税率40%(復興特別所得税を含めると40.84%)が適用されます。さらに一律約10%の住民税が加わるため、この帯域で増えた収入に対しては半分以上の約50%が税金として徴収されます。
一方で、社会保険料(厚生年金や健康保険)には標準報酬月額の上限が設定されているため、年収1,500万円前後で負担額がほぼ頭打ちになります。そのため、年収2,500万円帯で手取りを削る主因は社会保険料ではなく、圧倒的に「所得税と住民税」です。
【独身 vs 既婚】家族構成で手取りはどう変わる?配偶者控除・扶養控除の落とし穴
一般的な税制では配偶者や子どもがいると控除が増えて手取りが多くなりますが、年収2,500万円クラスになるとその恩恵はほぼ消滅します。
配偶者控除・配偶者特別控除は、本人の合計所得金額が1,000万円(給与年収1,195万円)を超えると適用対象外となります。そのため、専業主婦(夫)の配偶者がいても控除額は0円です。
高校生や大学生の扶養親族がいる場合の「扶養控除」は適用可能ですが、所得税率が高い層にとっても児童手当の所得制限(特例給付の廃止等)や高校授業料無償化の対象外など、子育て関連の公的支援はほぼ完全に打ち切られます。結果として、独身と既婚(配偶者あり・子ども2人)の手取り差は年間で数十万円程度にとどまり、家族が増えるほど生活コストの自己負担比率が高まる構造になっています。
年収2500万円のリアルな生活レベル|家賃相場・住宅ローン・教育費の実態
月の手取りが約127万円ある年収2,500万円層は、どのようなライフスタイルを送っているのか。一般的な支出バランスと生活レベルの実態を紐解きます。
【住居費(家賃相場・住宅ローン)】
手取り月額の20〜25%を目安とした場合、適正な家賃相場は月25万〜32万円となります。都心部であれば港区、渋谷区、千代田区などのハイグレードな2LDK〜3LDK賃貸マンションが視野に入ります。住宅ローンを組む場合、借入可能額は1億5,000万〜2億円程度まで伸びますが、金利変動リスクを考慮して1億2,000万円前後のタワーマンションや都心戸建てを選択するケースが堅実なラインです。
【教育費・子育て】
私立小・中・高の一貫校やインターナショナルスクールへの進学を選択する世帯が急増します。子ども2人を私立に通わせた場合、学費や習い事代で月額20万〜30万円の出費となりますが、年収2,500万円のキャッシュフローであれば十分に賄える水準です。
【生活感の落とし穴】
日々の食料品で価格を気にせず高級スーパーを利用したり、年数回の海外旅行や高級車を所有したりと、物質的な豊かさを享受できます。しかし、「手取り1,500万円」に対して過度な贅沢(高級車の複数台所有、頻繁な外商利用、身の丈に合わない高級クラブ通いなど)を重ねると、貯蓄が全く増えない「高所得貧乏」に陥るリスクも隣り合わせです。
手取りを最大化する「年収2500万円の節税対策」|ふるさと納税限度額と法人化の境界線
所得控除がほとんど使えない年収2,500万円層にとって、手取りを最大化するための節税アプローチは限られていますが、正しく実行すれば年間数百万円単位の差が生まれます。
1. ふるさと納税のフル活用
年収2,500万円(独身または共働き)の場合、ふるさと納税の年間上限額は約80万〜85万円に達します。自己負担2,000円を除いた全額が翌年の住民税・所得税から控除されるため、日用品や高級食材、旅行券などを返礼品として受け取ることで、実質的な生活コストを大幅に引き下げることができます。
2. 基礎控除の消失ラインと税制改正の注意点
合計所得金額が2,500万円を超えると、誰もが受けられるはずの基礎控除(48万円)が完全にゼロになります。給与年収2,500万円単体であれば給与所得控除(上限195万円)が引かれるため所得は2,305万円となり基礎控除は残りますが、副業収入や株式の譲渡益、不動産所得などが加算されて2,500万円を超えると税負担がさらに跳ね上がります。
3. プライベートカンパニー(資産管理会社)の設立
給与所得者としての節税に限界を感じた層が次に行き着くのが、副業や不動産投資を法人化する手法です。家族を役員にして所得を分散させたり、出張日当や社宅制度を活用して経費化を進めることで、最高税率55%(所得税+住民税)の個人課税から、実効税率約30〜34%前後の法人税率へシフトさせることが可能になります。
【年収 2500 万 手取り】に関するよくある質問(FAQ)
Q1:年収2,500万円でボーナスがない場合、毎月の手取りはきっちりいくらですか?
A1:ボーナスなしの年俸制で12分割の場合、健康保険・厚生年金の加入状況や扶養親族の有無により前後しますが、毎月約126万〜128万円が指定口座に振り込まれます。
Q2:年収2,500万円を超えると住宅ローン控除は使えなくなりますか?
A2:はい、利用できません。現行の住宅ローン減税は、適用を受ける年の合計所得金額が2,000万円以下であることが要件となっています。給与年収2,500万円の場合、給与所得控除(195万円)を差し引いた所得金額が2,305万円となるため、住宅ローン控除の対象外です。
Q3:年収3,000万円になると手取りはどれくらい増えますか?
A3:年収が500万円増えて3,000万円になっても、増加分の約50%以上が所得税・住民税として引かれるため、実際の手取り増加額は年間約230万〜250万円程度(月あたり約20万円増)にとどまります。
まとめ:高所得者だからこそ求められる賢い資産防衛と家計戦略
年収2,500万円は、日本のトップ0.3%に君臨する高ステータスでありながら、「額面2,500万円に対して手取り約1,530万円、税金・社保負担が約970万円」という、国への貢献度が極めて高いポジションです。
住宅ローン減税の非適用や各種子育て給付の対象外など、公的なセーフティネットの恩恵が薄いからこそ、手元に残る月127万円前後のキャッシュフローをいかに管理するかが問われます。ふるさと納税の限度額管理を徹底しつつ、新NISAやiDeCo(個人型確定拠出年金)の活用、さらには不動産投資や資産管理会社の検討など、攻めの資産運用と守りの節税を両立させることが、長期的な経済的自由を確立する鍵となります。 (出典: 年収 2500 万 手取り(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。