自営業の妻は扶養に入れない?社保の罠と2026年最新の壁を暴く
会社員から独立した夫を支えようと意気込んだ矢先、役所から届いた高額な納付書を見て息をのむ配偶者は少なくありません。「サラリーマンの妻だった頃は引かれなかった保険料が、なぜ私個人に何十万円も請求されるのか」。自治体の窓口や税理士の面談室では、毎年のようにこうした悲鳴に似た相談が繰り返されています。
ちまたに溢れる「106万円・130万円の壁」や「扶養の範囲内で働く」という常識は、大半が会社員の被扶養者を前提としたルールです。自営業や個人事業主の配偶者をめぐる制度設計には、長年放置されてきた構造的な落とし穴が潜んでいます。税金と社会保険で全く異なる「扶養」の境界線を整理し、損を回避して世帯手取りを最大化するための実利的な選択肢を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険・国民年金には「社保の扶養」が存在せず、無収入の妻でも独自の保険料負担が必ず生じる。
- 要点2:税法上の「配偶者控除」は利用可能だが、「青色事業専従者給与」を選択した場合は併用不可となる二者択一のルールが存在する。
- 要点3:自営業の妻は一般の「130万円の壁」を意識して就業調整する意味が薄く、パート先で社会保険に加入した方が世帯手取りと保障が手厚くなる逆転現象が起きる。
【真相解明】自営業の妻は扶養に入れない?「社保の扶養がない」と言われる決定的な理由
「自営業の妻は扶養に入れない」という言説がネット上で飛び交う最大の背景は、社会保険における「被扶養者」制度の有無にあります。会社員や公務員が加入する健康保険や厚生年金では、年収基準(原則130万円未満など)を満たせば、配偶者は保険料を1円も負担することなく保険証を持ち、将来の基礎年金受給権(第3号被保険者)を得られます。
一方、個人事業主が加入する国民健康保険(国保)には「扶養」という概念そのものが存在しません。自治体が管轄する国民健康保険は世帯単位で保険料を計算しますが、その算出根拠には「加入者1人あたりいくら」という均等割額が組み込まれています。そのため、妻の収入が完全にゼロであったとしても、世帯内の加入人数が1人増えれば、その分だけ世帯主(夫)へ請求される年間保険料が確実に跳ね上がります。
年金制度においても同様の冷酷な格差が存在します。自営業者の妻は、年金制度上「国民年金第1号被保険者」に分類されます。会社員の配偶者のように保険料負担が免除される「第3号被保険者」の恩恵を受けることはできず、収入の多寡にかかわらず月額17,000円超の国民年金保険料を個人として納付する法定義務を負います。これが、「自営業の妻には社保の扶養がない」と言い切られる構造的理由です。
税法上の扶養と社会保険の決定的な違い|配偶者控除と青色事業専従者給与の損得
混同されやすい点ですが、「社会保険の扶養に入れない」ことと「税金の扶養に入れない」ことは全くの別問題です。自営業であっても、所得税や住民税を計算する際の税法上の扶養(配偶者控除・配偶者特別控除)は利用可能です。夫の合計所得金額が900万円以下であれば、妻の年間合計所得が48万円以下(給与収入のみなら103万円以下)の場合に最大38万円の配偶者控除が夫の事業所得から差し引かれます。
妻の収入が増加した場合でも、個人事業主の夫側で配偶者特別控除の段階的計算が適用され、妻の給与年収約201万円までは段階的に控除を受けられます。ただし、個人事業主特有の極めて重要な例外規定を理解しておかなければなりません。それが「青色事業専従者給与」との兼ね合いです。
夫が青色申告を行っており、妻に事業の手伝いに対する給料(青色専従者給与)を支払って全額を経費算入している場合、税法上の規定により妻は配偶者控除や配偶者特別控除の対象から完全に除外されます。給与を経費にして夫の所得税を圧縮するか、事業専従者給与を出さずに配偶者控除を使うか、家計全体でのシミュレーションが欠かせません。
| 比較項目 | 会社員の妻(一般的な被扶養者) | 自営業・個人事業主の妻 | 編集部の見解・評価 |
|---|---|---|---|
| 医療保険制度 | 健康保険(被扶養者:保険料0円) | 国民健康保険(均等割が必ず発生) | 自営業妻は無収入でも年間数万円単位の国保負担が不可避。 |
| 公的年金制度 | 国民年金 第3号被保険者(保険料0円) | 国民年金 第1号被保険者(月額約17,000円超を自己負担) | 年金保険料だけで年間20万円超の固定支出差が生じる。 |
| 税法上の配偶者控除 | 年収要件を満たせば適用可能 | 適用可能(※専従者給与を貰っていない場合のみ) | 青色専従者給与との重複受給は法律で固く禁止されている。 |
| 企業の家族手当 | 夫の勤務先規定により支給例多数(月1〜2万円程度) | 制度として存在しない(公的補助なし) | 福利厚生のバックアップがないため自己防衛が必須。 |
一般に知られていない盲点と誤解|「130万円の壁」を気にする自営業の妻が陥る働き損の真相
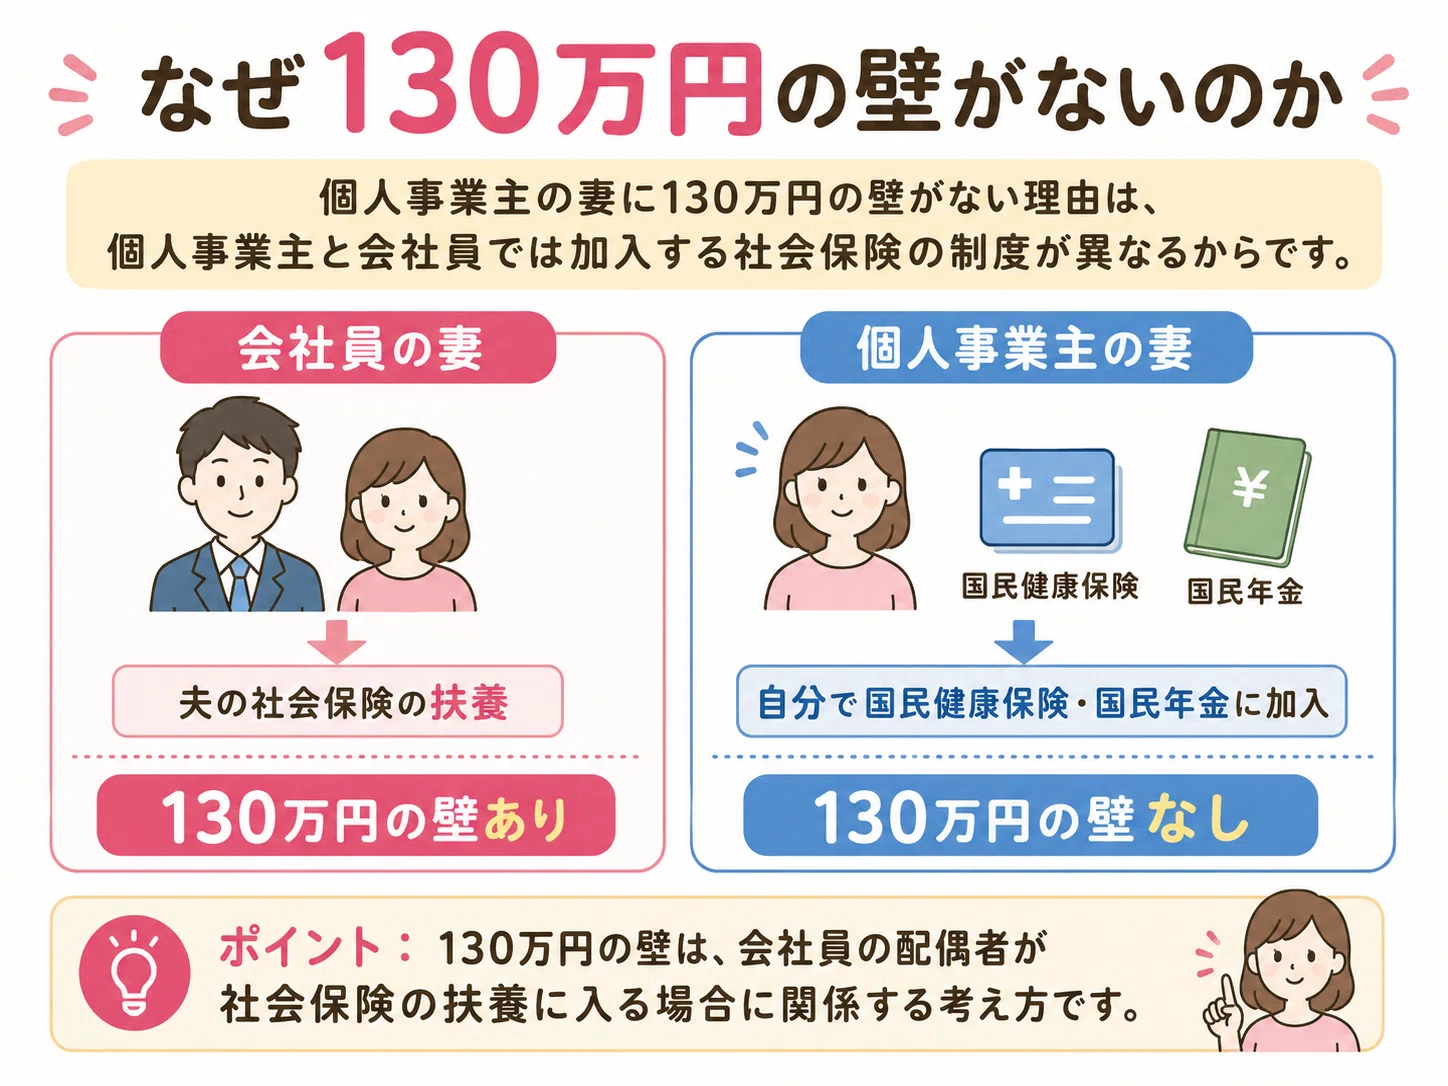
情報メディアや職場の雑談で頻繁に耳にする「年収130万円を超えると社会保険の扶養から外れて大損する」という警告を真に受け、パートのシフトを無理に削っている自営業の妻は少なくありません。しかし、これは典型的な思い込みによる損失リスクです。
そもそも自営業の妻は、夫の社保扶養に入っていません。年収が80万円であろうと120万円であろうと、最初から国民年金と国民健康保険の負担を背負っています。したがって、「扶養から外れるのが怖いから130万円未満に抑える」という防衛策は、最初から守るべき扶養枠が存在しない自営業世帯においては全く意味をなしません。
むしろ注目すべきは「外に出てパート先で社会保険に加入する逆転のメリット」です。週20時間以上かつ所定の賃金要件を満たし、パート先企業の社会保険(健康保険・厚生年金)に本人が加入した場合、以下の変化が起こります。
- 保険料の労使折半:健康保険料と厚生年金保険料の半分を雇用主(企業)が負担してくれる。
- 保障の手厚さ:国保にはない「傷病手当金」や「出産手当金」の受給権が手に入る。
- 将来の受給額増加:国民年金の基礎部分に加え、報酬比例部分の厚生年金が将来上乗せ支給される。
世帯全体で見ると、自前で月額約17,000円超の国民年金と割高な国保を全額払い続けるより、パート先で厚生年金に加入した方が実質的な保険料負担が軽くなり、将来の年金額が跳ね上がるケースが頻発しています。「130万円の壁を気にして働く時間を抑えること」こそが、自営業の妻にとって最大の「働き損」を招く構造的な盲点です。
【実態検証】利用者の生の声と現場目線で見えたリアル|青色専従者か外勤パートか
独立開業した世帯が直面する生々しい現実について、税理士事務所やファイナンシャルプランナーへの相談現場、SNS上には切実な体験談が蓄積されています。
「会社員を辞めて夫が開業した翌年、妻である私の国民健康保険料と国民年金の振込用紙が束になって届き、年間35万円以上の固定出費に青ざめた」(30代後半・飲食業配偶者)
こうした負担感を打開するため、多くの個人事業主が検討するのが「青色事業専従者給与」の活用です。配偶者に支払った給与を経費にすることで夫の事業利益を圧縮し、所得税・住民税・個人事業税を劇的に下げる手法です。しかし、現場では厳格な税務調査のハードルが立ちはだかります。
国税庁の基本通達において、専従者給与は「その事業に専ら従事していること(原則として年間の半分以上)」および「労務の対価として適正な金額であること」が厳正に求められます。名ばかりの書類上専従者として月15万円を支給し、実際には他社でパート勤務をしていたり、実務実態が伴わなかったりした場合には、税務調査で全額経費否認され、重加算税を含めた追徴課税を受けるリスクがあります。
また、家計逼迫時に「国民年金の免除申請」を試みる配偶者も散見されます。しかし、国民年金の全額・一部免除は「申請者本人だけでなく世帯主(夫)の前年所得」も審査対象となります。夫の売上から経費を引いた所得が基準額を超えていれば、妻が無収入であっても免除申請は却下されます。制度の抜け道を探すのではなく、就労形態そのものを設計し直す視点が問われています。
【2026年最新】社会保険適用拡大と制度改革の波|プロが見出す構造的リスクと教訓
2026年現在、雇用保険や社会保険をめぐる法改正はかつてないスピードで進行しています。企業規模要件の段階的撤廃と週所定労働時間の見直しが進み、短時間労働者への社会保険適用は中小零細企業へも全面的に波及しました。これは自営業の妻にとって、極めて強力な追い風となっています。
かつては「従業員数の多い大手スーパー」などでしか得られなかったパート加入の機会が、身近な小規模店舗やオフィスでも標準化されました。これにより、「夫の専従者として曖昧な給与を受け取る」よりも、「近隣の事業所で週20時間以上勤務し、自力で厚生年金を獲得する」ルートを選びやすくなっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家族社会学の観点から見ても、昭和期に作られた「第3号被保険者(専業主婦の優遇)」モデルは解体へ向かって議論が進んでいます。夫の事業収入だけに依存する家計モデルは、夫の病気・廃業・離婚といった不測の事態に直面した際、妻個人の無年金・低年金リスクを直撃します。経済的バウンダリー(境界線)を確立し、世帯リスクを分散する選択が求められます。
- 外勤パートで社会保険に加入すべき人:
- 夫の事業の利益が不安定で、年度による所得の波が大きい世帯
- 夫の業務を手伝う必要性が薄く、外で働く時間を確保できる妻
- 将来の自分名義の公的年金を確実に手厚くしておきたい人
- 青色事業専従者給与を選択すべき人:
- 夫の事業所得が安定して高く、妻に月15万〜20万円以上を給与支給しても税務署へ業務実態を証明できる世帯
- 妻の専門スキル(経理・デザイン・営業等)が事業運営に不可欠で、外部労働が困難な状況にある世帯
【自営業の妻の扶養】に関するよくある質問(FAQ)
Q1:夫が自営業で妻が無職の場合、社会保険料を完全に0円にする方法はありますか?
A1:公的な社会保険の枠組みである以上、完全に0円にする合法的な手法はありません。国民健康保険は世帯人数に応じた均等割が必ず加算され、国民年金(第1号)も納付義務があります。世帯全体の所得が極端に低く生活困窮に該当する場合のみ法定免除・申請免除の対象となりますが、通常の事業活動が成り立っている世帯では原則として自己負担が発生します。
Q2:青色事業専従者給与をもらいながら、空いた時間で他社のパートに出て扶養に入れますか?
A2:税法上の「青色専従者」は事業に専ら従事することが要件であるため、他社での就労は原則として副業程度の短時間に限られます。また、専従者給与を年103万円以下に抑えたとしても、専従者である時点で夫側の配偶者控除・配偶者特別控除の対象外となります。専従者給与と他社パートを掛け持つ設計は税務上の否認リスクが高く、推奨されません。
Q3:個人事業主の夫から妻に対して、会社の「家族手当(扶養手当)」のように非課税で手当を支給できますか?
A3:支給できません。個人事業主が配偶者に金銭を渡す場合、青色事業専従者給与の届出に基づく適正給与として支給するか、家計費(生活費)としての移動にとどまります。会社のような福利厚生枠を用いた非課税の手当支給は認められておらず、妻に支給する給与は全額が妻自身の給与所得として課税対象となります。
まとめ:今後の動向と失敗しないための判断基準
自営業の配偶者を取り巻く扶養のルールは、会社員世帯の常識とは全く異なる力学で動いています。「社保の扶養がない」という事実は一見不利に映るものの、視点を変えれば「年収130万円の壁」に縛られず、自由に働いて世帯収入を拡大できる強みへと昇華させることが可能です。
制度改革が進む今、最も避けるべきは「よく分からないから会社員時代の感覚のまま年収をセーブする」という判断停止です。専従者として家業を支えて大幅な経費化を狙うのか、あるいは外に出て自らの名義で社会保険を勝ち取るのか。世帯の利益水準とライフステージを見極め、主体的に働き方をデザインする決断が不可欠です。 (出典: 自 営業 妻 扶養(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。