お寺の住職の年収は?非課税の嘘と檀家離れによる格差の真実
「お寺の住職は高級車に乗り、非課税で優雅に暮らしている」というイメージを抱く人は少なくありません。葬儀や法要で渡すお布施の金額を見るにつけ、お寺の懐事情に疑問や興味を持つ読者も多いはずです。しかし、宗教界の現場を取材すると、世間のイメージとはまったく異なる過酷な二極化の実態が浮き彫りになってきます。
伝統的な檀家制度の崩壊、少子高齢化に伴う墓じまい、そして都市部への人口流出によって、全国の寺院経営は劇的な転換期を迎えています。ごく一部の富裕寺院と、生活苦から兼業を余儀なくされる大多数の地方寺院。2026年現在の客観データと税制の仕組み、そして現役住職たちの証言をもとに、知られざる住職の年収と生活の実態を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住職の平均年収は約300万〜450万円と一般的な会社員と同等以下であり、年収1000万円を超えるのは大本山や観光寺院など全体の数パーセントに過ぎない。
- 要点2:「お寺は無税」は誤解であり、宗教法人としてのお布施収入は非課税でも、住職個人が受け取る給与(役員報酬)には所得税や住民税が満額課税される。
- 要点3:急速な檀家離れと過疎化により全国の寺院の約3〜4割が経営難に陥っており、住職の約7割が公務員や教員などの副業・兼業で生計を立てている。
【2026年最新動向】住職の平均年収と手取り額の実態を徹底解明
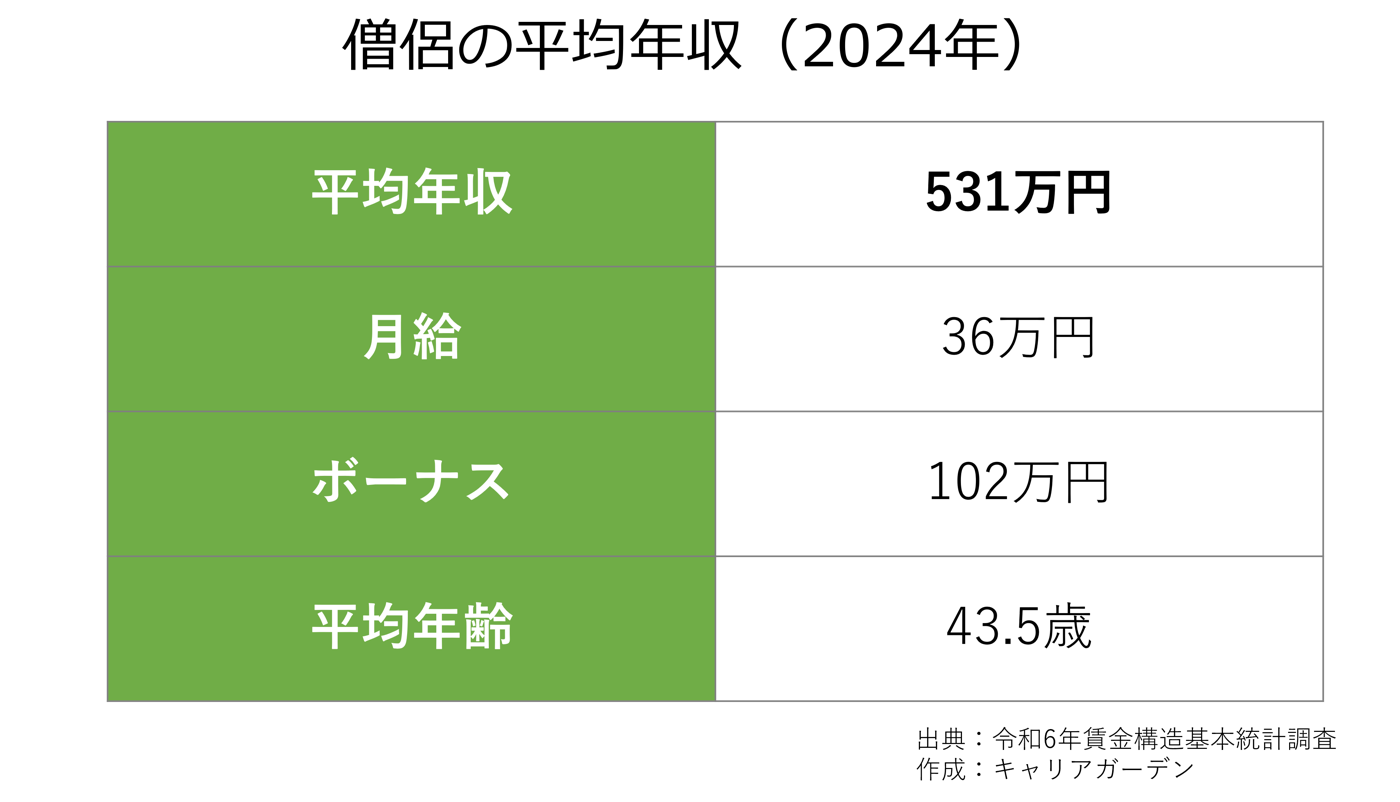
宗教法人に関する統計や各種仏教団体の実態調査、国税庁の統計資料などを総合的に分析すると、全国の住職の平均年収は約300万円から450万円前後に収まります。国税庁の「民間給与実態統計調査」における給与所得者の平均年収(約460万円前後)と比較しても、決して際立って高い水準ではありません。
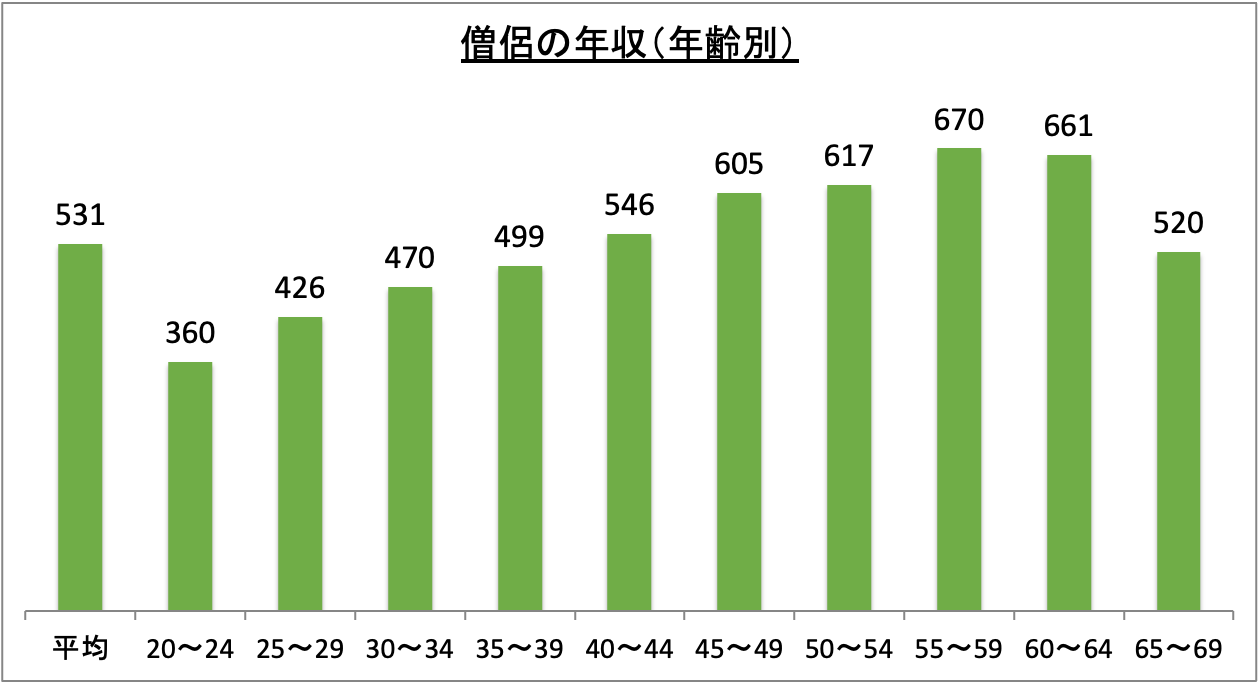
数字の表面的な平均値以上に注目すべきは「中央値の低さ」と「極端な分布の歪み」です。一部の大規模な観光寺院や、数千軒規模の檀家を抱える大都市圏の寺院住職が年収1,000万円から3,000万円以上を稼ぎ出す一方で、地方の末寺や過疎地の寺院では年収100万円から200万円未満というケースが珍しくありません。この両極端な数値が混ざり合うことで、平均値が見かけ上400万円前後に落ち着いているのが寺院住職年収最新動向の実像です。
住職の給与と手取り額の構造も一般企業と大きく変わりません。住職は宗教法人から「役員報酬(給与)」の形で生活費を受け取ります。仮に額面年収が400万円(月額約33万円)の場合、所得税、住民税、社会保険料(健康保険・厚生年金等)が差し引かれ、実際の手取り月額は約25万〜26万円となります。さらに、後述する本堂や庫裏(住居)の維持修繕費を住職個人が手弁当で補填しているケースもあり、手元に残る実質的な可処分所得は数字以上に厳しいのが現場の現実です。
「お寺は非課税で丸儲け」の誤解と真実|お布施の税金と宗教法人の給与課税
世間で広く信じられている「お寺は税金を払っていないから丸儲け」という言説は、税制の仕組みに対する典型的な誤解に基づいています。宗教法人とお寺の住職個人の財布は、法律上厳格に区別されています。
お布施の税金と非課税の仕組みについて整理すると、葬儀・法要の読経料や戒名料といった「お布施」は、宗教法人の本来事業(非収益事業)とみなされるため、宗教法人に対する法人税や固定資産税(境内地・本堂など)は非課税となります。これは信託財産としての公共性や信教の自由を尊重する税法上の規定です。ただし、お寺が駐車場経営やアパート経営、物品販売などの収益事業を行う場合は、一般企業と同様に法人税が課税されます。
決定的に見落とされがちなのが、宗教法人の給与課税ルールです。寺院に入ったお布施などの収入から、住職個人に対して支払われる報酬はすべて「給与所得」として扱われます。したがって、住職個人には一般のサラリーマンと完全に同じ税率で所得税・住民税が課され、何ら免税特権はありません。「お寺の口座にあるお金」を住職が私的に流用すれば業務上横領や税務調査での重加算税対象となり、税務署の監査も定期的に入ります。
【徹底比較】寺院の規模・宗派でここまで違う!収入格差と経営データ一覧
お寺の収入源と内訳は、主に「お布施(葬儀・法要・戒名料)」「護持会費(檀家が払う年間維持費)」「墓地管理料」「寄付金」で構成されます。しかし、その規模は立地や寺格によって桁違いの開きがあります。以下の比較表は、寺院の形態別の年収・収入構造をまとめたものです。
| 寺院の類型・規模 | 住職の想定年収 | 主な収入源と檀家規模 | 編集部の見解・経営評価 |
|---|---|---|---|
| 有名観光寺院・総本山 | 1,200万円〜3,000万円以上 | 拝観料・文化財公開・御朱印・全国の末寺からの上納金 | 全国でも上位1%未満。莫大な文化財維持費がかかるが役員報酬は高水準。 |
| 都市部・有力伝統寺院 | 600万円〜1,000万円前後 | 檀家数300〜800軒以上・霊園管理料・定期法要 | 専従住職として安定経営。法要頻度が高く、世間が抱く「豊かなお寺」の典型。 |
| 地方都市・一般末寺 | 250万円〜450万円前後 | 檀家数100〜200軒程度・年忌法要とお盆・お彼岸 | 全国寺院のボリュームゾーン。寺院収入だけでは家族を養うのが厳しく兼業が増加。 |
| 過疎地・小規模寺院 | 0円〜150万円未満 | 檀家数50軒未満・高齢化による墓じまい多発 | 寺院会計は赤字。住職の外部給与で境内を維持する「限界寺院」状態。 |
なぜ格差が広がるのか?檀家離れと寺院経営難が招く廃寺問題の深層
住職の年収格差の理由を掘り下げると、構造的な社会変化が密接に関わっています。かつて江戸時代に確立された「寺請制度」を源流とする日本の檀家制度は、地域コミュニティの固定化を前提として成り立っていました。しかし、現代では人口減少、核家族化、そして宗教観の変化により「檀家離れと寺院経営難」が急速に進行しています。
直近の宗教社会学的な研究や業界調査によれば、寺院が専従の住職1人を雇い、本堂の修繕積立を行いながら独立採算で存続するためには、最低でも200〜300軒の檀家が必要とされています。ところが、現在日本に存在する約7万6,000の伝統仏教寺院のうち、この基準を満たしている寺院は半数以下です。大半の末寺では檀家数が100軒を割り込んでおり、年間の法要件数は激減しています。
さらに深刻なのが、大本山と末寺の収入格差です。各宗派の本山は全国の末寺から「賦課金(上納金)」を徴収する仕組みを持っていますが、地方末寺の疲弊に伴い納入が滞る例も増えています。檀家の高齢化に伴う「墓じまい」の急増により、まとまった離檀料が入るのも一時的で、長期的には定期収入が完全に断たれます。結果として寺の後継者不足と廃寺問題が全国で表面化し、2040年頃までに全国の寺院の約3割が消滅する可能性があると指摘されています。
【現場告白】貧乏寺住職の生活実態と副業・兼業なしでは暮らせない現実
地方や中山間地域における貧乏寺住職の生活実態は、世間の華やかなイメージからかけ離れています。多くの宗派関係者や住職への取材で聞かれるのは、「住職の収入だけでは年金も保険料も払えない」という切実な声です。
実態として、全国の伝統仏教寺院の住職のうち推定60%〜70%が副業や兼業を持っています。住職の副業と兼業実態の内訳を見ると、歴史的に親和性の高い高校・中学校の教員や大学講師をはじめ、地方公務員、一般企業の会社員、農業、さらには近年では僧侶手配サービス(僧侶派遣)への登録やWebライティング、配送業まで多岐にわたります。
東北地方の曹洞宗寺院で住職を務める50代男性は、自らの手記や関係者への取材の中で次のように実情を吐露しています。
「月曜から金曜までは平服で地元の町役場に勤務し、土日とお盆・彼岸だけ袈裟を着て法要を行っています。お寺から出る給与は月額5万円程度。役場の給与がなければ、本堂の雨漏りの修繕費用すら払えません。ベンツに乗っている住職など、私たちの周りには1人もいません」
本堂や山門の改修には数千万円から数億円の単位で費用が発生します。過疎地では檀家に寄付を募ることもできず、住職が自らの兼業収入や私財を投げ打って建物の倒壊を防いでいるのが多くの末寺の実情です。

【プロの結論】寺院存続の成否を分ける条件|維持できる寺と消える寺の境界線
宗教社会学および組織経営の観点から分析すると、今後の日本で生き残れる寺院と消滅する寺院の間には明確な境界線が存在します。住職という職業、あるいは実家の寺院継承を考える上での判断基準は次の通りです。
【寺院経営を安定維持できる条件】
- 大都市圏・準都市圏に立地している:人口流入地域であり、新規の納骨堂や樹木葬、永代供養墓の需要を取り込める立地条件がある。
- 檀家数が300軒以上あり後継世代とつながっている:単に名簿があるだけでなく、法要やイベントを通じて20代〜40代の若年世代との関係性が維持されている。
- 独自の文化財や体験価値を提供している:観光資源、坐禅会、ヨガ、寺カフェ、地域コミュニティ拠点など、開かれたサードプレイスとして機能している。
【存続が極めて厳しく慎重な判断を要する条件】
- 過疎地域にあり檀家数が50軒未満:住民の高齢化と人口流出により、今後10年以内の自然減・離檀が確定している。
- 住職専業にこだわり外部収入の道がない:寺院収入が年間200万円以下であるにもかかわらず、兼業や新たな収益モデルを拒絶している。
- 建物の老朽化が進み数千万円規模の修繕費が見込めない:檀家からの寄付が集まらず、住職個人の借入で修繕を行わざるを得ない構造的赤字寺院。
【寺 住職 年収】に関するよくある質問(FAQ)
Q1:住職の年収は1000万円以上あるというのは本当ですか?
A1:一部の有名観光寺院や大都市圏の大規模寺院では年収1000万〜2000万円を超える住職も実在しますが、全体の数パーセントに過ぎません。全国の住職の平均年収は約300万〜450万円であり、地方や小規模寺院では200万円未満のケースが多数を占めます。
Q2:お布施は非課税なのに、なぜ住職個人の年収には税金がかかるのですか?
A2:税法上「宗教法人の事業収入」と「住職個人の給与所得」が完全に区別されているためです。お布施自体はお寺の非課税収入ですが、そこから住職に支払われる役員報酬(給料)には、会社員とまったく同じ所得税・住民税・社会保険料が課税されます。
Q3:なぜ住職は兼業や副業をしている人が多いのですか?
A3:全国の寺院の半数以上で檀家数が減少し、寺院本来の収入だけでは生活費や家族の養育費、本堂の維持管理費を賄えないためです。そのため、住職の約6〜7割が教員、公務員、会社員などの本業・副業を持ちながら寺を維持しています。
まとめ:住職の懐事情から見える日本寺院の転換点
お寺の住職の年収は、「富裕層」というステレオタイプとは大きく異なり、厳しい二極化と平均年収300万〜450万円前後という堅実かつ過酷な現実が横たわっています。お布施に対する非課税措置はあくまで宗教法人を維持するための枠組みであり、住職個人は一般社会と同じ税負担を背負いながら生活しています。
檀家制度の衰退と廃寺問題が加速するなか、お寺という存在は「ただ法要を待つ場」から「地域社会に開かれ、多様な価値を提供する場」への変革を迫られています。住職の懐事情を知ることは、日本の伝統文化と地域社会が直面する構造的な課題を理解するための重要な試金石と言えます。 (出典: 寺 住職 年収(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。