車売却で確定申告は必要?課税ルールと50万控除の真相【2026】
愛車の買い替えや手放しを検討する際、多くのドライバーが直面するのが「車を売ったお金に税金はかかるのか」「確定申告は必要なのか」という税務上の疑問です。中古車相場の高止まりが続く2026年現在、一般的な大衆車であっても予想外の高値で買い取られるケースが増加しており、知らぬ間に申告対象となっていたという事例も報告されています。
結論から言えば、日常の買い物や通勤に使用していたマイカーであれば、大半のケースで確定申告は不要です。しかし、売却益の金額や車両の用途、さらには所有者が個人事業主であるかによって税法上の扱いは180度変わります。本稿では、税理士や国税庁の公表基準に基づき、申告が必要となる決定的なボーダーラインと計算手順を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:通勤や買い物など「生活用動産」として使っていたマイカーの売却損益は原則非課税で確定申告不要。
- 要点2:レジャー専用車やプレミア車で売却益(譲渡益)が生じ、年間50万円の特別控除を超えた場合は譲渡所得として申告必須。
- 要点3:個人事業主の社用車売却は事業所得や譲渡所得の計算・仕訳が必要となり、申告漏れには追徴課税のリスクが伴う。
【2026年最新】自動車売却で確定申告が必要になる決定的な条件
車を売却した際に確定申告が必要か否かを分ける最大の基準は、その車両が税法上の「生活用動産」に該当するかどうか、そして「売却益が発生しているか」の2点に集約されます。
国税庁の規定によると、家具、什器、衣服など日常生活に必要な動産の譲渡による所得は非課税と定められています。通勤用車両や日常の買い物、子どもの送迎に使っていた自家用車はまさにこの生活用動産に該当するため、売却金額がいくらであっても原則として所得税は課税されず、確定申告を行う義務も発生しません。
一方で、確定申告が絶対に必要となるのは以下の条件を満たした場合です。
第1に、レジャー用・趣味用の自動車を売却して利益が出た場合です。高級スポーツカー、キャンピングカー、クラシックカーなど、日常生活に必須ではないとみなされる車両は生活用動産の除外対象となります。これらの車両を売却し、購入代金や売却諸経費を差し引いた純利益が年間50万円を超過した際は、自動車売却譲渡所得として確定申告を行わなければなりません。
第2に、個人事業主が事業用(社用車)として経費計上していた車両を売却した場合です。事業用資産の売却は事業の収支に直結するため、車両の帳簿価額と売却額との差額を適切に計算し、決算書への反映および確定申告が義務付けられています。
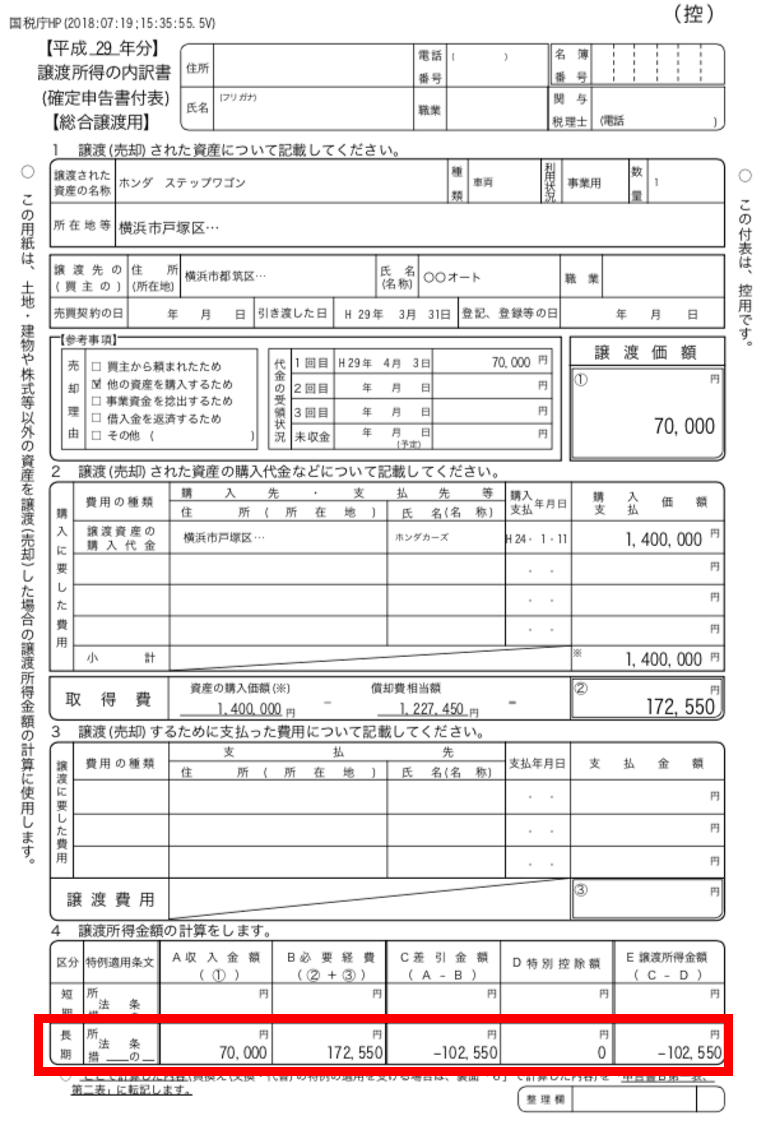
【比較表】通勤用とレジャー用で激変!車の用途別・確定申告の要否基準
愛車の利用実態によって確定申告の要否や税務上の扱いはどのように異なるのか、代表的な4つのパターンを比較・整理しました。
| 車両区分・主な用途 | 課税区分・特別控除 | 確定申告の要否基準 | 編集部の見解・税務上のポイント |
|---|---|---|---|
| マイカー(通勤・買い物) 日常の移動手段として使用 | 生活用動産(非課税) 所得税法第9条適用 | 【原則不要】 売却益・売却損とも申告不要 | 最も一般的なケース。売却益がどれだけ大きくても課税対象外となる。 |
| レジャー専用車・趣味車 スポーツカー、キャンプ専用車など | 譲渡所得(総合課税) 特別控除:年間最大50万円 | 【利益50万超で必要】 売却益が50万円以下なら不要 | 購入額より高く売れた場合は要注意。所有期間5年超で課税額が半減する。 |
| 個人事業主の社用車(100%事業用) 配達、営業巡回、運搬など | 譲渡所得(総合課税) 特別控除:年間最大50万円 | 【原則必要】 決算書への仕訳記載が必須 | 未償却残高(帳簿価額)との差額を計算。事業所得ではなく譲渡所得に計上。 |
| 家事按分車両(事業+プライベート) 平日は事業、休日は私用 | 事業割合分のみ譲渡所得 私用部分は生活用動産扱い | 【按分計算の上で必要】 事業割合に応じた仕訳が必要 | 事業供用割合(例:60%)に基づき、売却価額および減価償却残高を按分処理する。 |
自動車売却益の計算方法と特別控除50万円の正しい適用ルール
レジャー用車両や資産性の高いプレミアムカーを売却し、課税対象となる場合の自動車売却益計算方法は法律で明確に定められています。譲渡所得の計算では、所有期間が「5年以内(短期譲渡所得)」か「5年超(長期譲渡所得)」かによって最終的な課税対象額が異なります。
基本的な譲渡所得の計算式は以下の通りです。
譲渡所得 = 売却価格 -(取得費 + 譲渡費用)- 特別控除額(最大50万円)
ここで言う「取得費」とは車両の購入代金や購入時の諸費用を指し、「譲渡費用」は売却時の運送費や仲介手数料などを指します。そして、すべての総合課税の譲渡益を合算した中から最大50万円のマイカー売却特別控除が差し引かれます。
具体的な計算例を見てみましょう。
例えば、6年前に300万円で購入した趣味のスポーツカーが、近年の旧車ブームにより420万円で売却できたとします(売却経費20万円と仮定)。
① 売却益の算出:420万円 -(300万円 + 20万円)= 100万円
② 特別控除の適用:100万円 - 50万円 = 50万円
③ 長期譲渡所得の特例(所有5年超のため半分):50万円 × 1/2 = 25万円
この場合、最終的に給与所得など他の所得と合算して課税される金額は「25万円」となります。所有期間が5年を超えている長期保有車両は税負担が大幅に軽減される仕組みになっています。

【実態検証】買取現場とSNSで多発する「申告漏れ」のリアルな相談事例
中古車査定の現場や税理士相談窓口、SNS上では、確定申告にまつわる勘違いやトラブルが後を絶ちません。現場取材と実際の相談事例から、多くの人が陥りがちな典型パターンを検証します。
大手車買取専門店の査定担当者は、次のように現場の実態を語ります。
「査定時に『買取金額から税金が源泉徴収されるのですか?』『売ったことが会社や税務署にバレますか?』という質問を頻繁に受けます。買取業者が代金を支払う際に所得税を天引きすることはありません。そのため、課税対象となる車両を売却したユーザー自身が翌年の確定申告期間に自ら申告手続きを行う必要があります」
ネット上のコミュニティや知恵袋でも、「数年前に限定モデルを新車価格以上で転売したが、通勤にも使っていたと言い張れば非課税になるのか」といった質問が散見されます。しかし、税務当局の実態調査は極めて厳格です。車両の登録名義、任意保険の加入条件(日常・レジャー使用か通勤使用か)、年間の走行距離、世帯の保有台数などが詳細に照合されます。日常的な通勤実績がない超高級車を「通勤用」と主張しても、否認されるリスクが極めて高いのが実情です。
個人事業主・社用車の売却仕訳と減価償却費計算の注意点
個人事業主やフリーランスが事業用として使用してきた社用車を売却する場合、一般のマイカー売却とは全く異なる会計処理が必要となります。
社用車を売却した際、売却金額そのものが売上(事業所得)になるわけではありません。売却時の「帳簿価額(未償却残高)」と「売却価額」を比較し、その差額を譲渡所得として申告するのが税法上の基本ルールです。
正確な所得計算のためには、売却時点での車売却減価償却費計算が不可欠です。定額法または定率法によって売却月までの減価償却費を月割り計算し、期首の帳簿価額から差し引いて売却時の帳簿価額を確定させます。
会計ソフトに入力する際の標準的な個人事業主社用車売却仕訳は以下の通りです(直接法・期中売却の場合)。
【例:帳簿価額40万円の事業用車両を70万円で売却し、事業用口座に入金された場合】
(借方)普通預金 700,000円 /(貸方)車両運搬具 400,000円
(借方)――――――――― /(貸方)事業主借 300,000円(売却益部分)
事業主勘定を使って売却益を処理した上で、確定申告書の「譲渡所得」の欄に事業用資産の譲渡として記載し、50万円の特別控除を適用して最終的な課税額を算出します。
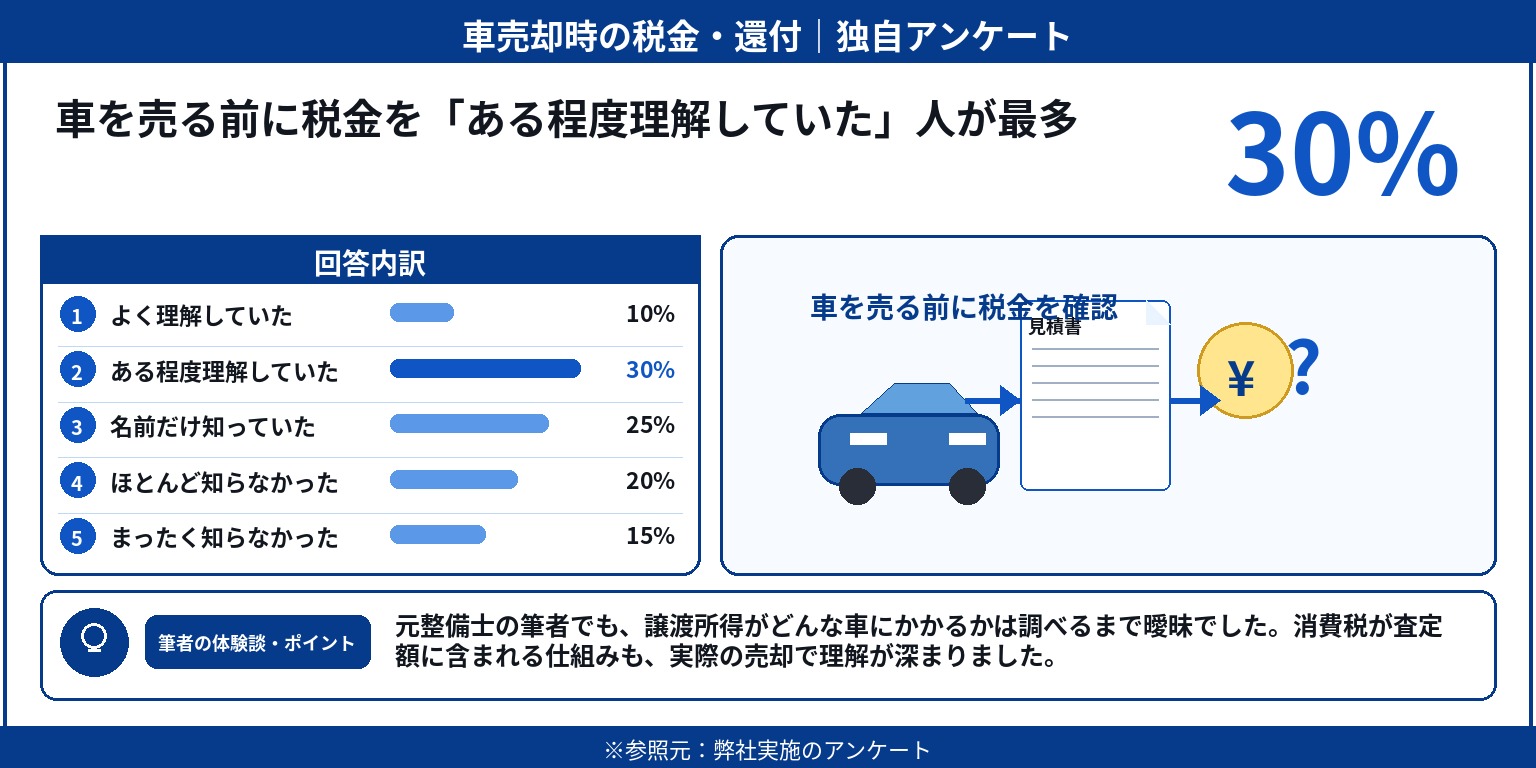
一般に知られていない盲点|損失時の損益通算と追徴課税リスク
自動車売却に伴う税務処理には、多くの人が見落としがちな2つの大きな盲点が存在します。
1. 売却損が出ても給与所得と相殺(損益通算)はできない
「新車を500万円で買って3年後に200万円で売却したため300万円の赤字になった。この損失を給与所得から差し引いて節税できないか」という相談がよくあります。しかし、生活用動産はもちろんのこと、レジャー用動産の譲渡によって生じた損失は、税法上「損益通算の対象外」と定められています。他の黒字所得と相殺して税金を安くすることは一切認められていません。
2. 申告漏れに対するペナルティと税務調査の精度
中古車買取業者やオークション会場は、一定規模以上の取引に関して税務署へ法定調書を提出する義務や帳簿の保存義務を負っています。税務署は高額な車両取引データを容易に把握できる体制を整えています。
もし課税対象であるにもかかわらず申告を怠った場合、本来納めるべき本税に加え、納期限の翌日から発生する延滞税や、申告しなかったことに対する無申告加算税(最高20〜30%)などの厳しい追徴課税が課されることになります。売却益が出た場合は、自己判断で放置せず確実に申告することが資産防衛の鉄則です。
【プロの結論】確定申告が必要な人・不要な人のセルフジャッジ
手続きに迷った際は、以下の明確な基準で行動を決定してください。
▼確定申告が「不要」な人
・通勤、通学、買い物、家族の送迎など日常の足として使っていた車を売却した人(売却益の有無を問わず不要)
・レジャー用車両であっても、購入価格+諸経費を下回る価格で売却した(利益が出ていない)人
・レジャー用車両の売却益が年間50万円の特別控除枠に収まった人
▼確定申告が「必要(または要検討)」な人
・趣味のスポーツカー、クラシックカー、キャンピングカー等を売却し、50万円を超える純利益を得た人
・個人事業主で、購入時に車両代金や維持費を経費計上していた社用車を売却した人
・法人名義の社用車を売却した事業者(法人は全額が益金計上対象)
【自動車 売却 確定 申告】に関するよくある質問(FAQ)
Q1:下取りと買取店への売却で、確定申告の扱いに違いはありますか?
A1:ディーラーへの下取りであっても、中古車買取店への売却であっても税務上の扱いは全く同一です。通勤用など生活用動産であればどちらも非課税ですし、レジャー専用車で50万円を超える利益が出た場合はどちらの方法であっても確定申告が必要です。
Q2:車を売った年の自動車税の還付金に税金はかかりますか?
A2:普通自動車を年度途中で売却または廃車した際、過払い分として還付される自動車税(種別割)は、単に払いすぎた地方税が戻ってきただけであるため所得税の課税対象にはなりません。確定申告も不要です。
Q3:購入時の領収書や契約書を紛失した場合、取得費はどう計算しますか?
A3:売却益を計算する際、当時の購入金額を証明する書類がないと、原則として売却価格の5%を取得費とみなす「概算取得費」が適用されてしまい、多額の税金が課されるリスクがあります。当時の通帳の引き落とし履歴、注文書の控え、車検証履歴など客観的証拠を揃えるか、所轄の税務署へ事前に相談することをおすすめします。
まとめ:愛車売却で後悔しないための確実な税務判断
自動車の売却に伴う確定申告は、多くの個人ドライバーにとって「通勤・生活用なら非課税で申告不要」というシンプルな結論に落ち着きます。しかし、趣味性の高い車両の売却益や個人事業主の社用車売却においては、明確な税務ルールと計算式が存在します。
売却を検討している愛車が生活用動産に当たるのか、売却益が50万円の特別控除を超えるのかを事前に正しく把握することが、不要な税務トラブルを防ぐ最短ルートです。高額なプレミアムカーの売却や複雑な事業用車両の仕訳に不安がある場合は、売却した翌年の確定申告期を迎える前に、所轄税務署の相談窓口や顧問税理士へ相談し、万全の手続きを行いましょう。 (出典: 自動車 売却 確定 申告(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。