飲み会の領収書はどこまで経費?宛名・割り勘と税務調査の落とし穴
ビジネスの現場において、取引先との懇親や社内メンバーの慰労を目的とした飲食の場は欠かせないコミュニケーション手段です。しかし、宴席の後に手渡される「飲み会の領収書」の処理を巡っては、多くの現場で経理担当者や個人事業主、営業パーソンが頭を悩ませています。
「割り勘のときはどう貰えばいいのか」「宛名のないレシートでも通るのか」「二次会の費用はなぜ税務調査で否認されやすいのか」といった実務上の疑問は後を絶ちません。インボイス制度が定着した現在、税務署のチェック体制はより厳密化しており、曖昧な処理を放置すると追徴課税のリスクに直結します。本稿では、税務上のルールと現場の実務を徹底検証し、損をせず安全に経費化するための鉄則を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:飲食代の非課税基準は法改正により「1人あたり1万円以下」へ緩和されたが、参加者と目的の正確な記録が必須。
- 要点2:手書き領収書よりも明細付きレシートの方が証拠力が高く、飲食業の適格簡易請求書なら宛名なしでも有効。
- 要点3:割り勘時の個別発行や二次会の妥当性など、現場の自己判断によるミスが税務調査で最も否認されやすい。
【2026年最新基準】飲み会代はどこまで経費になる?交際費・会議費・福利厚生費の違い
飲み会の支出を経費計上する際、まず押さえるべきは「どの勘定科目で処理するか」という区分基準です。税法上、飲食代は主に「接待交際費」「会議費」「福利厚生費」のいずれかに分類されますが、それぞれの要件定義を混同しているケースが散見されます。
かつて長く適用されていた「一人5000円基準」は税制改正により引き上げられ、現在は「1人あたり10,000円以下」の飲食費であれば、法人の交際費課税から除外して全額損金算入(会議費等の扱い)が可能となっています。ただし、この優遇措置を受けるためには、単に金額が枠内に収まっているだけでなく、書類の保存要件を満たさなければなりません。
| 勘定科目 | 適用要件・金額基準 | 対象となる飲み会の性質 | 税務リスク・注意点 |
|---|---|---|---|
| 会議費 | 1人あたり10,000円以下(社外関係者同席)または実質的な会議時の通常飲食 | 取引先との打ち合わせを兼ねた昼食・軽度の懇親会 | 議事録や会議実態がないアルコール主体の会合は否認リスク大 |
| 接待交際費 | 1人あたり10,000円超、または取引先に対する接待・供応 | 社外の取引先・関係者をもてなす夜の懇親会・宴席 | 資本金規模に応じた損金算入限度額(定額控除限度額800万円等)の超過に注意 |
| 福利厚生費 | 全従業員を対象とし、費用負担が常識的な範囲内(概ね数千円〜1万円台/人) | 会社の公式な忘年会・新年会・歓送迎会 | 特定の役員・幹部のみの飲み会や二次会費用を含めると給与課税の対象 |
社内飲み会を経費(福利厚生費)とするためには、「従業員全体に機会が均等に開かれていること」および「常識的な金額水準であること」が絶対条件です。一部の役員や特定派閥のみの飲み会に会社の資金を充当した場合、税務調査で福利厚生費と認められず、役員賞与として認定されて手痛い追徴課税を受けるリスクが存在します。
宛名なし・但し書き「お品代」は危険?インボイス時代の居酒屋レシート活用術
長年、日本の商慣習では「手書きの領収書に会社名を宛名として明記し、但し書きを添える」ことが形式美とされてきました。しかし、現代の会計実務およびインボイス制度(適格請求書等保存方式)の運用において、この常識は完全に逆転しています。
居酒屋やレストランなどの飲食業は、税法上「適格簡易請求書(簡易インボイス)」の発行が認められている業種です。そのため、書類上に「宛名の記載がないレシート」であっても仕入税額控除の要件を完全に充足します。逆に、手書きの領収書で宛名を「上様」としたり、但し書きを「お品代」として品目を曖昧にぼかす行為は、税務調査において取引実態の不透明さを疑われる要因になります。
「居酒屋の領収書とレシートの違い」において最も重要なのは、提供された明細情報(注文内容・日時・人数・登録番号)の解像度です。レジから出力される詳細レシートには、店舗の適格請求書発行事業者登録番号(T番号)、利用日時、適用税率(10%・軽減税率8%の内訳)、注文した料理やコース名がすべて印字されています。税務当局が注視するのは「紙の名称」ではなく「客観的な事実の記録」であり、明細レシートこそが最強の証拠書類として機能します。
割り勘のときはどう貰う?現場で迷いがちな領収書の正しい発行・分割手順
取引先や協業パートナーと飲み会を行い、費用を折半(割り勘)にする場面は日常茶飯事です。この際、現場で最もやってはならない過ちは「支払総額の領収書を誰か1人が持ち帰り、後から内輪で現金を精算する」という不透明な会計処理です。
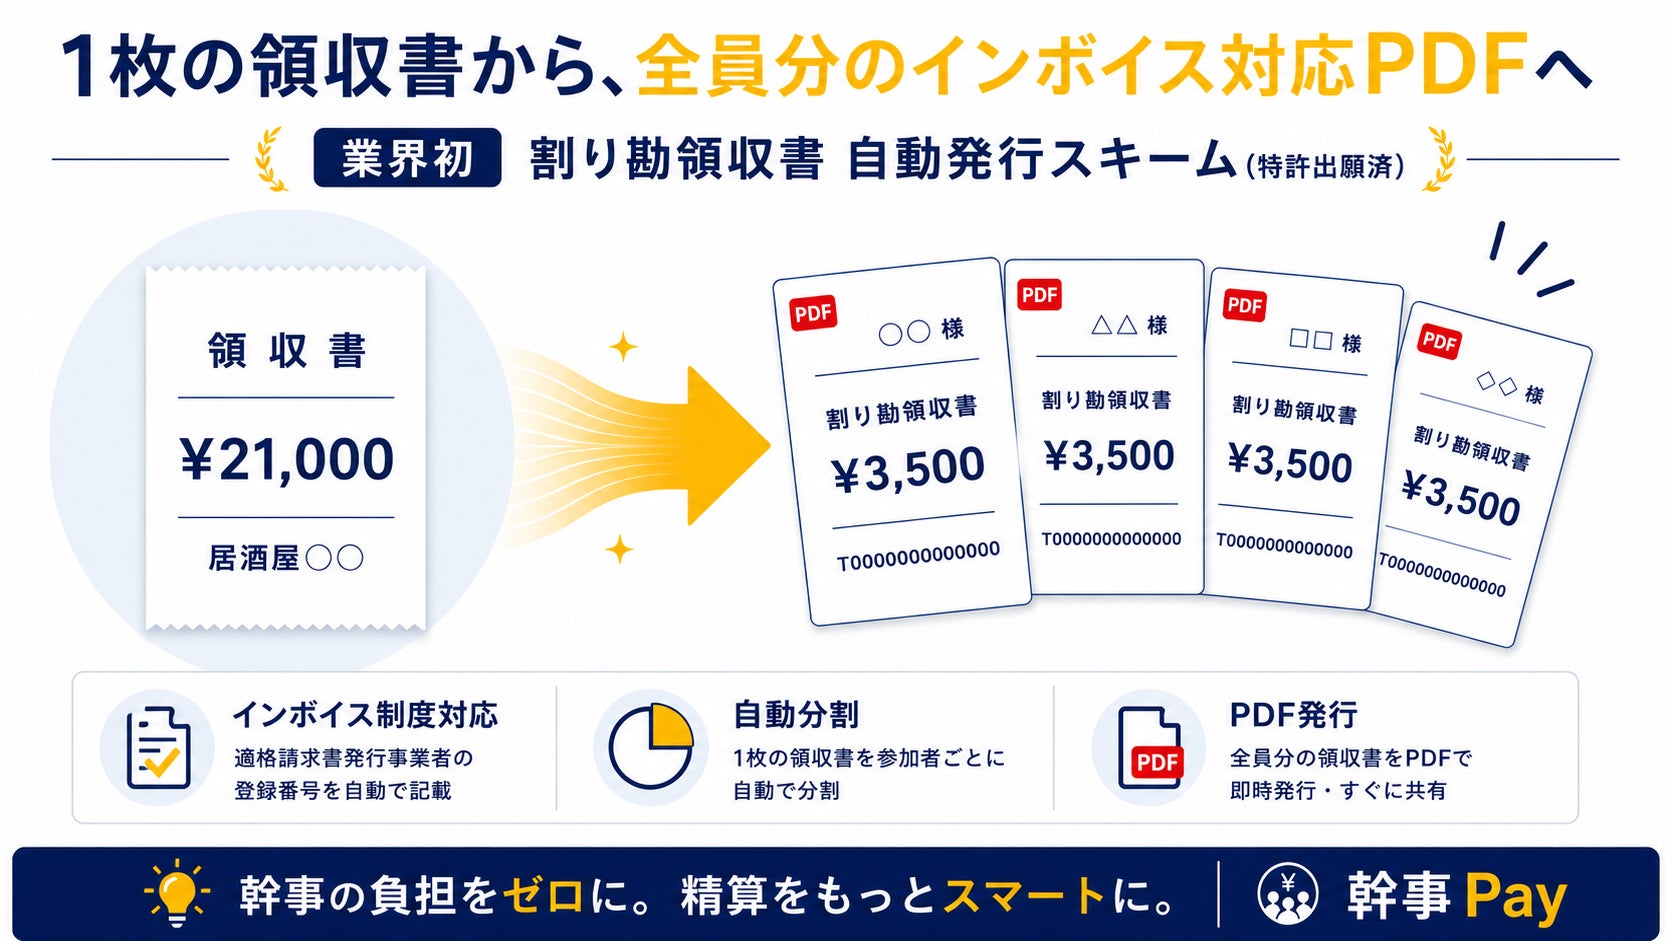
割り勘時に経費計上を成立させるための正攻法は、会計時に店舗側へ依頼して「各自が実際に支払った金額で個別に領収書・レシートを分割発行してもらう」ことです。例えば総額30,000円の飲食代を3人で10,000円ずつ負担する場合、店舗側に10,000円ずつの適格簡易請求書を3枚発行してもらえば、各人が自社の経費として整合性を保ったまま処理できます。
もし店舗のオペレーション都合で個別会計が断れない場合は、代表者が一括で支払って総額の領収書を受け取った上で、他の同席者から回収した金銭に対して「精算書」や「領収書(受領証)」を発行し、立替金の移動履歴を帳簿上に明記しなければなりません。キャッシュレス決済や送金アプリでの割り勘が増えた現代では、振込履歴や送金画面のキャプチャを保存しておくことも有力な補足証拠となります。
【実態検証】税務調査で否認される飲み会領収書の共通点|二次会や人数偽装の罠
税務調査官が法人の帳簿を精査する際、飲食関連の領収書は必ずと言っていいほど重点チェックの対象となります。国税当局の調査官が特に目を光らせる「否認されやすい飲み会領収書」には、明確なパターンが存在します。
最大の争点となるのが「飲み会の領収書における参加人数と氏名の記載理由」です。1人あたり10,000円基準をクリアするために、実際は2名で24,000円(1人12,000円)だった支払いを、領収書の裏に「4名参加」と虚偽記載して1人6,000円に見せかけるような偽装工作は、調査官のプロの目から見れば即座に見抜かれます。店舗の予約データ、注文されたコース数、グラスや料理の数量明細を突き合わせれば、人数の辻褄が合わないことは明白だからです。
また、「二次会・三次会の領収書」は極めて否認リスクが高い領域です。深夜帯に営業するバー、スナック、クラブ、キャバクラなどの領収書は、業務上の必要性(事業関連性)が希薄であり、実質的なプライベートの遊興費とみなされやすい傾向にあります。「なぜ一次会だけで終わらず二次会に行く必要があったのか」「その場でどのような商談や意見交換が行われたのか」を論理的に説明できない二次会の費用は、接待交際費としての損金算入を否認される典型例です。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、飲み会の経費化に関して法的に誤った情報や危険な俗説が氾濫しています。それらの誤解を正し、実務における防衛策を整理しておく必要があります。
誤解の代表格が「個人事業主やフリーランスなら、誰と飲んでも事業の相談をしていれば全額経費になる」という言説です。税法上、事業所得の必要経費に算入できるのは「売上を獲得するために直接かつ必要な費用」に限定されます。単なる友人や知人との近況報告会に名刺交換を挟んだ程度では、事業関連性は認められません。事業主本人の飲食代部分について家事按分を求められるケースもあります。
さらに、「領収書の裏書きは経理に提出する直前に適当に書けばよい」という油断も禁物です。税務調査官は、メモの筆跡やインクの経年変化、手帳やスケジューラーの記録との整合性を綿密に確認します。飲食を行ったら、翌日までに「参加者の会社名・役職・氏名」「自社側の参加者」「具体的な会合の目的」をレシートの裏面または経費精算システムの備考欄に記録しておくことが、最大の防御壁となります。
【プロの結論】経費計上すべきケースと慎重に見送るべき境界線
飲み会の支出を経費にするか否かの判断において、感情論や「落とせるなら落としたい」という目先の損得勘定を排除しなければなりません。経営のガバナンスとコンプライアンスを守るための判断基準は極めてシンプルです。
【経費として正々堂々と計上すべきケース】
取引先との具体的なプロジェクトの推進、業務提携の交渉、顧客の接待など、明確な事業上の利害関係が存在し、1人あたり10,000円基準の書類要件(日時・場所・参加者・目的)が完璧に揃っている飲食。または、全社員を公平に対象とした年次の社内行事。
【計上を慎重に見送り、自腹とすべきケース】
取引先の同席がない役員同士の単なる愚痴の言い合い、特定メンバーのみで行われた二次会・カラオケ代、家族や知人が同席したプライベート色の強い会合。これらを無理に経費化して得られるわずかな節税額よりも、税務調査で重加算税や追徴課税、さらには企業の社会的信用を失うリスクの方が圧倒的に甚大です。

【飲み会の領収書】に関するよくある質問(FAQ)
Q1:居酒屋のレシートと手書きの領収書、どちらを経理に提出すべきですか?
A1:詳細な品目や注文内容、適格請求書発行事業者登録番号(T番号)が印字された「レジの明細レシート」を提出してください。税務調査における証拠力は、手書きの「お品代」領収書よりも明細レシートの方が圧倒的に高く評価されます。
Q2:飲食店のレシートに宛名が書かれていませんが、経費として認められますか?
A2:認められます。飲食業や小売業などは「適格簡易請求書」の発行が認められているため、宛名の記載がなくてもインボイス制度上の要件を満たし、経費計上および仕入税額控除が可能です。
Q3:二次会のスナックやバーの領収書も接待交際費にできますか?
A3:取引先の接待として真に必要な文脈があり、業務上の関連性を合理的に説明できる場合に限り可能です。ただし、遊興費とみなされやすく税務調査で厳しく追及されるため、参加者や懇談内容の記録を一次会以上に厳格に残す必要があります。
Q4:1人あたり10,000円以下の会議費にする場合、領収書の裏に何を書くべきですか?
A4:「飲食等の年月日」「参加した取引先の会社名・氏名・関係性」「自社側の参加者名」「全体の参加人数」「飲食代の総額および1人あたりの金額」「会合の目的(商談内容)」の6項目を記載して保管してください。
まとめ:今後の動向と失敗しないための判断基準
デジタルインボイスの普及や電子帳簿保存法の定着に伴い、企業の経費支出に対する税務当局のトレーサビリティは年々高度化しています。「昔はこれくらい通っていた」という過去の感覚で飲み会の領収書を処理することは、企業経営にとって重大なコンプライアンスリスクを抱え込む行為に他なりません。
飲み会の費用を正しく経費計上するための要点は、「1人あたり10,000円基準の正確な把握」「明細付きレシートの確実な保存」「参加者と目的の即時記録」という3原則の徹底に集約されます。曖昧なグレーゾーンに頼る節税から脱却し、誰が見ても透明性の高い経理処理を日常化することこそが、税務調査を恐れずビジネスを成長させる最善の防衛策です。 (出典: 飲み 会 領収 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。