年末調整の書類訂正は提出後も間に合う!二重線の書き方と確定申告手順
「提出したばかりの年末調整書類、配偶者の年収見込みを書き間違えていた」「生命保険料の控除証明書が後から1枚見つかった」――毎年11月から12月にかけて、勤務先の締め切り直後に記入ミスや控除の漏れに気づき、青ざめる給与所得者は少なくありません。税金の過不足を精算する年に一度の重要手続きだからこそ、修正ができるのか不安が募るはずです。
結論から言えば、年末調整の書類訂正は提出後であっても段階に応じた対応を取ることで確実にリカバリーが可能です。紙の書類における正しい訂正作法から、人事・労務担当者への迅速な連絡方法、万が一社内の処理期日に間に合わなかった場合の確定申告ルートまで、迷わず対処できるよう徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:提出後であっても会社の給与計算前や1月末の再年調期間内なら社内での書類修正・再提出が可能。
- 要点2:紙の修正は「赤または黒の二重線」を引き余白に正書するのが基本であり、税制改正に伴い訂正印は原則不要。
- 要点3:社内手続きに間に合わない場合や源泉徴収票発行後でも、2月16日以降の確定申告(還付申告は過去5年間有効)で正しく精算できる。
【提出後でも間に合う?】年末調整書類の記入ミスに気づいたときのタイムリミット
書類を提出した後に間違いを発覚した場合、焦って放置することだけは避けなければなりません。修正が可能かどうかは、勤務先の給与計算スケジュールと税法上の法定申告期限という2つのタイムリミットによって決まります。
企業の実務において、従業員向けの提出締め切りは11月中旬から下旬に設定されているケースが一般的です。しかし、これは社内の人事労務担当者が内容を精査し、12月支給の給与(または賞与)に税金計算を反映させるための社内期日に過ぎません。税法上、企業が管轄税務署へ源泉徴収票などの法定調書を提出する最終期限は翌年1月31日と定められています。
そのため、もし締め切りを過ぎてしまっていても、まずは速やかに年末調整 記入ミス 会社 連絡を行いましょう。「12月の給与計算にまだ間に合う段階」であれば、差し戻しを受けてその場で直すことができます。仮に12月の給与計算がすでに締め切られていたとしても、翌年1月の給与で再計算を行う「再年調」で対応してくれる企業が多数を占めます。
「会社に迷惑をかけるのではないか」と躊躇する心理が働きがちですが、誤った税額のまま放置され、後日税務署からの指摘で会社側に追徴や再計算の手間が生じるほうが、組織にとっては遥かに大きな負担となります。気づいた瞬間の素早い一報が、最もスマートな解決策です。
書類の正しい直し方|二重線と訂正印のルール&修正液がNGな決定的な理由
紙の申告書で提出している場合、訂正方法には厳格なルールが存在します。公的書類としての体裁を損なうと、再提出を求められる原因になります。
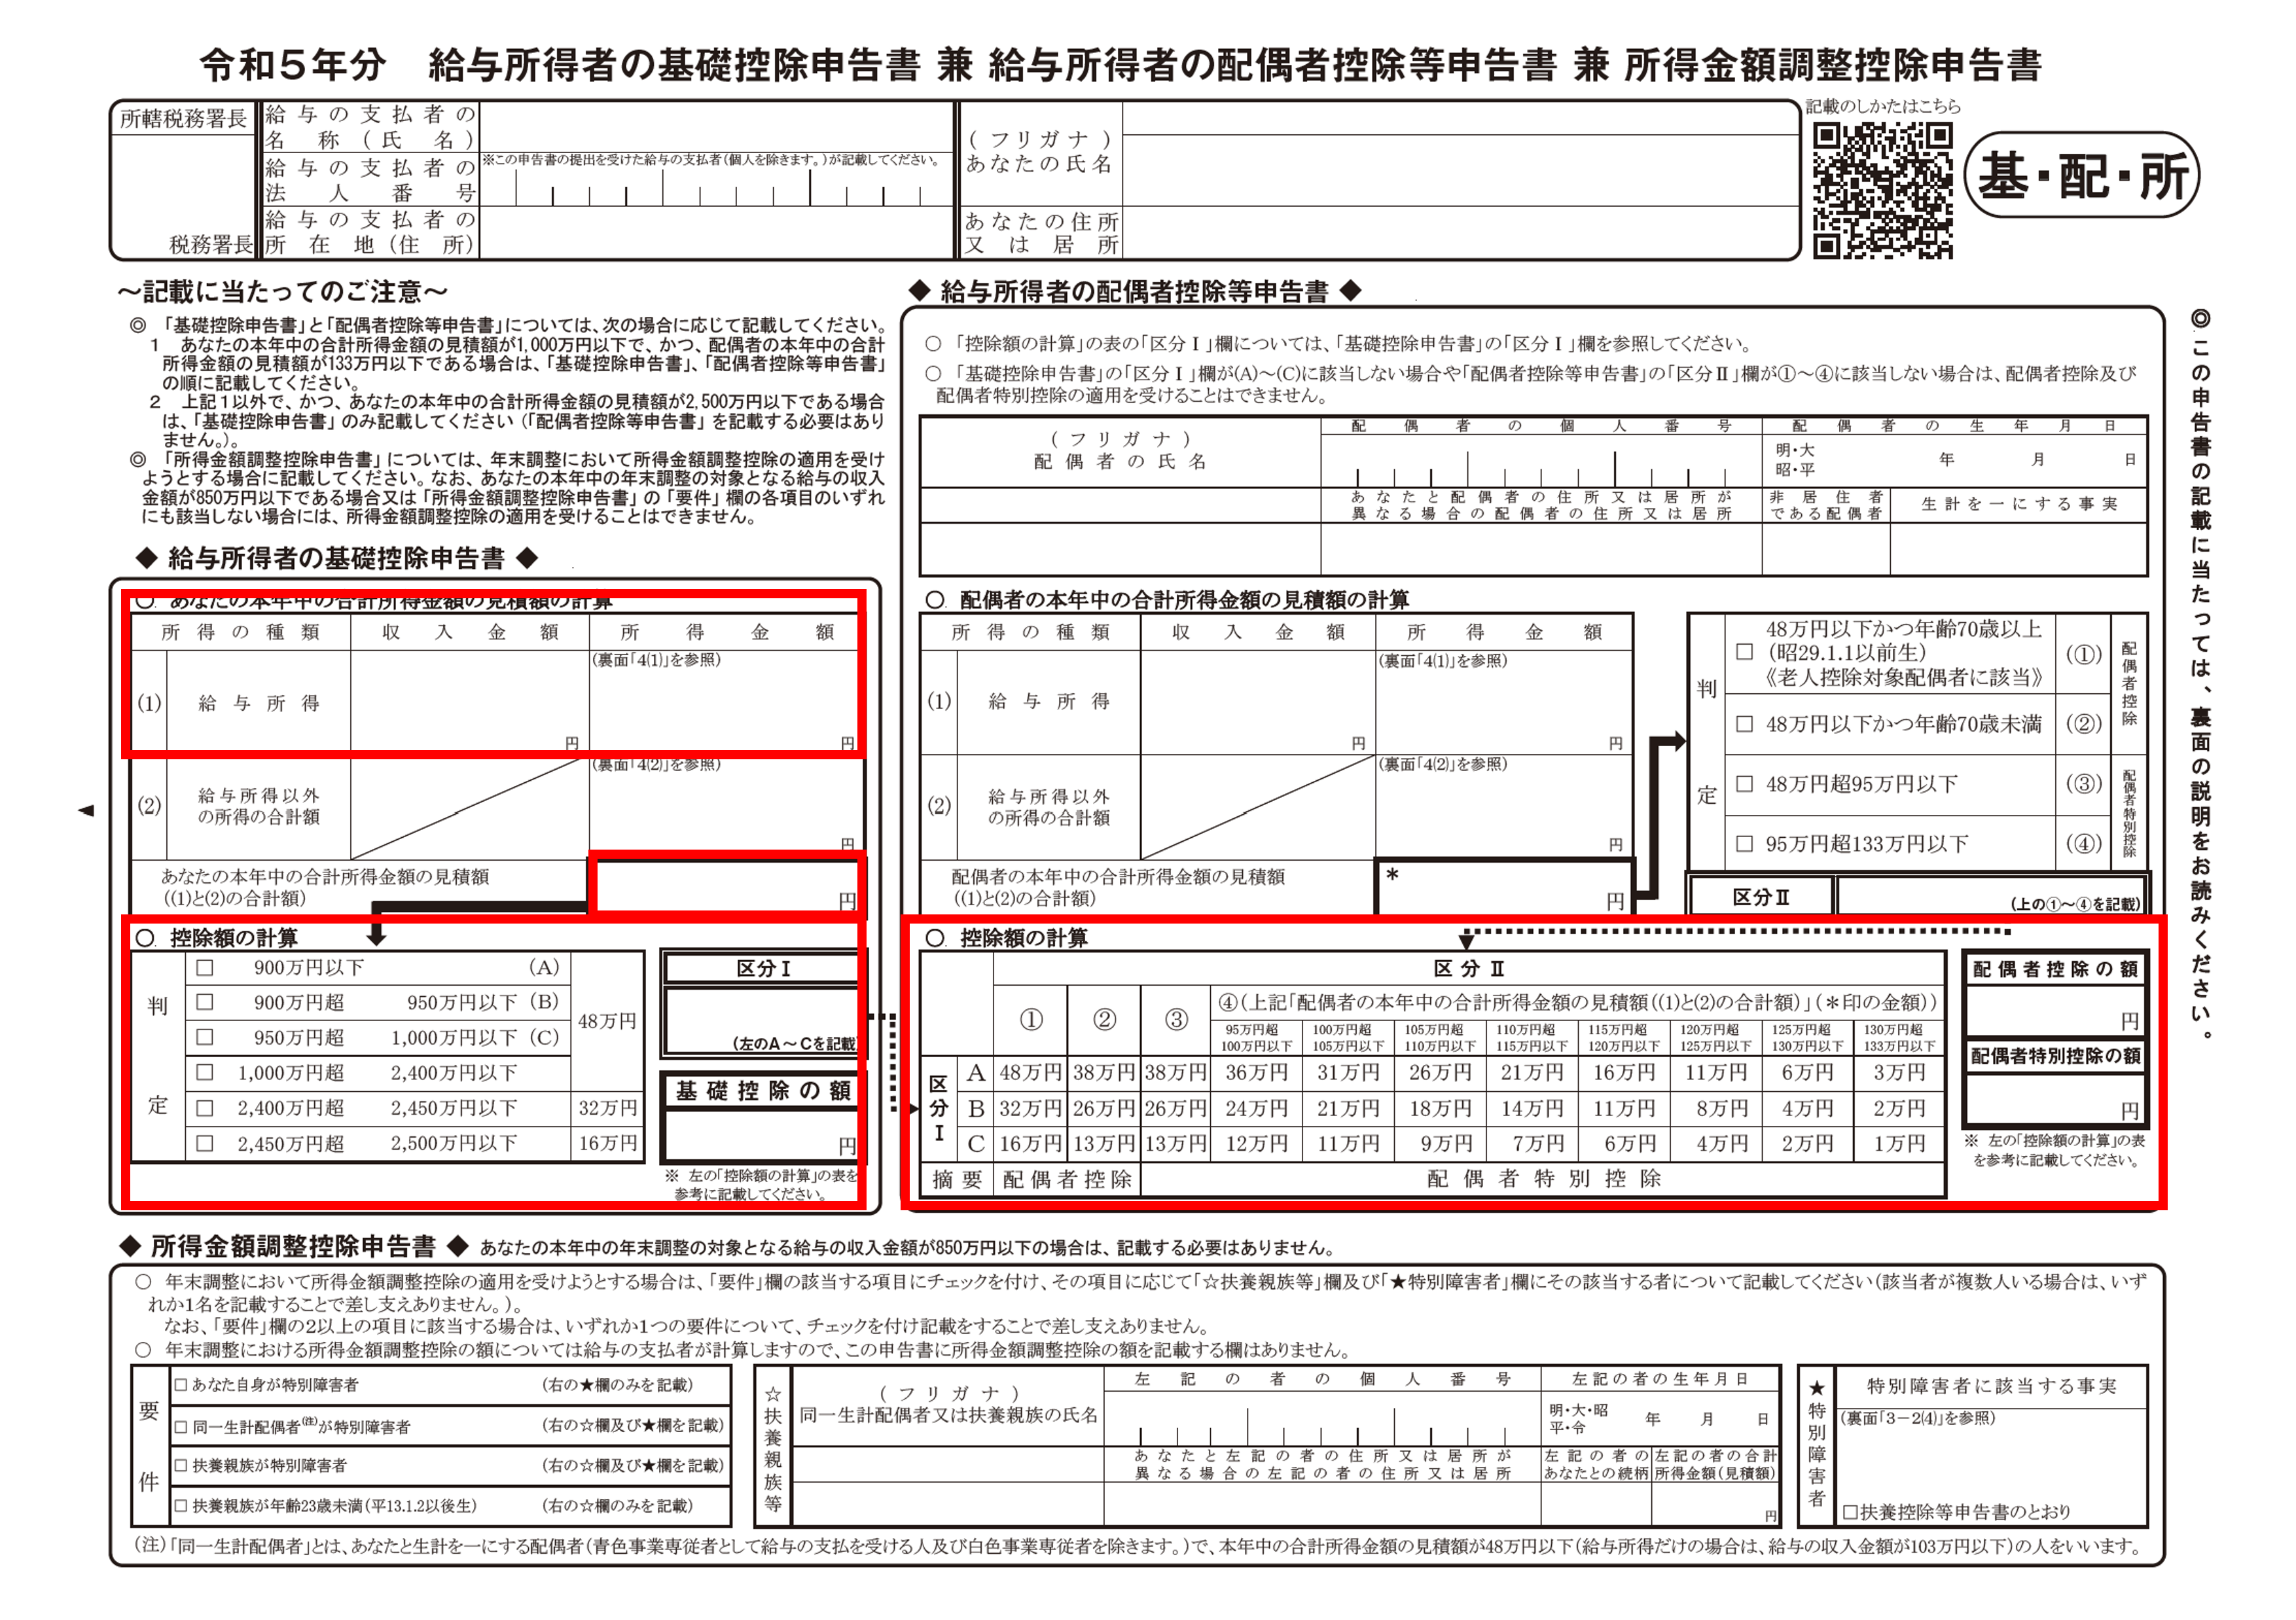
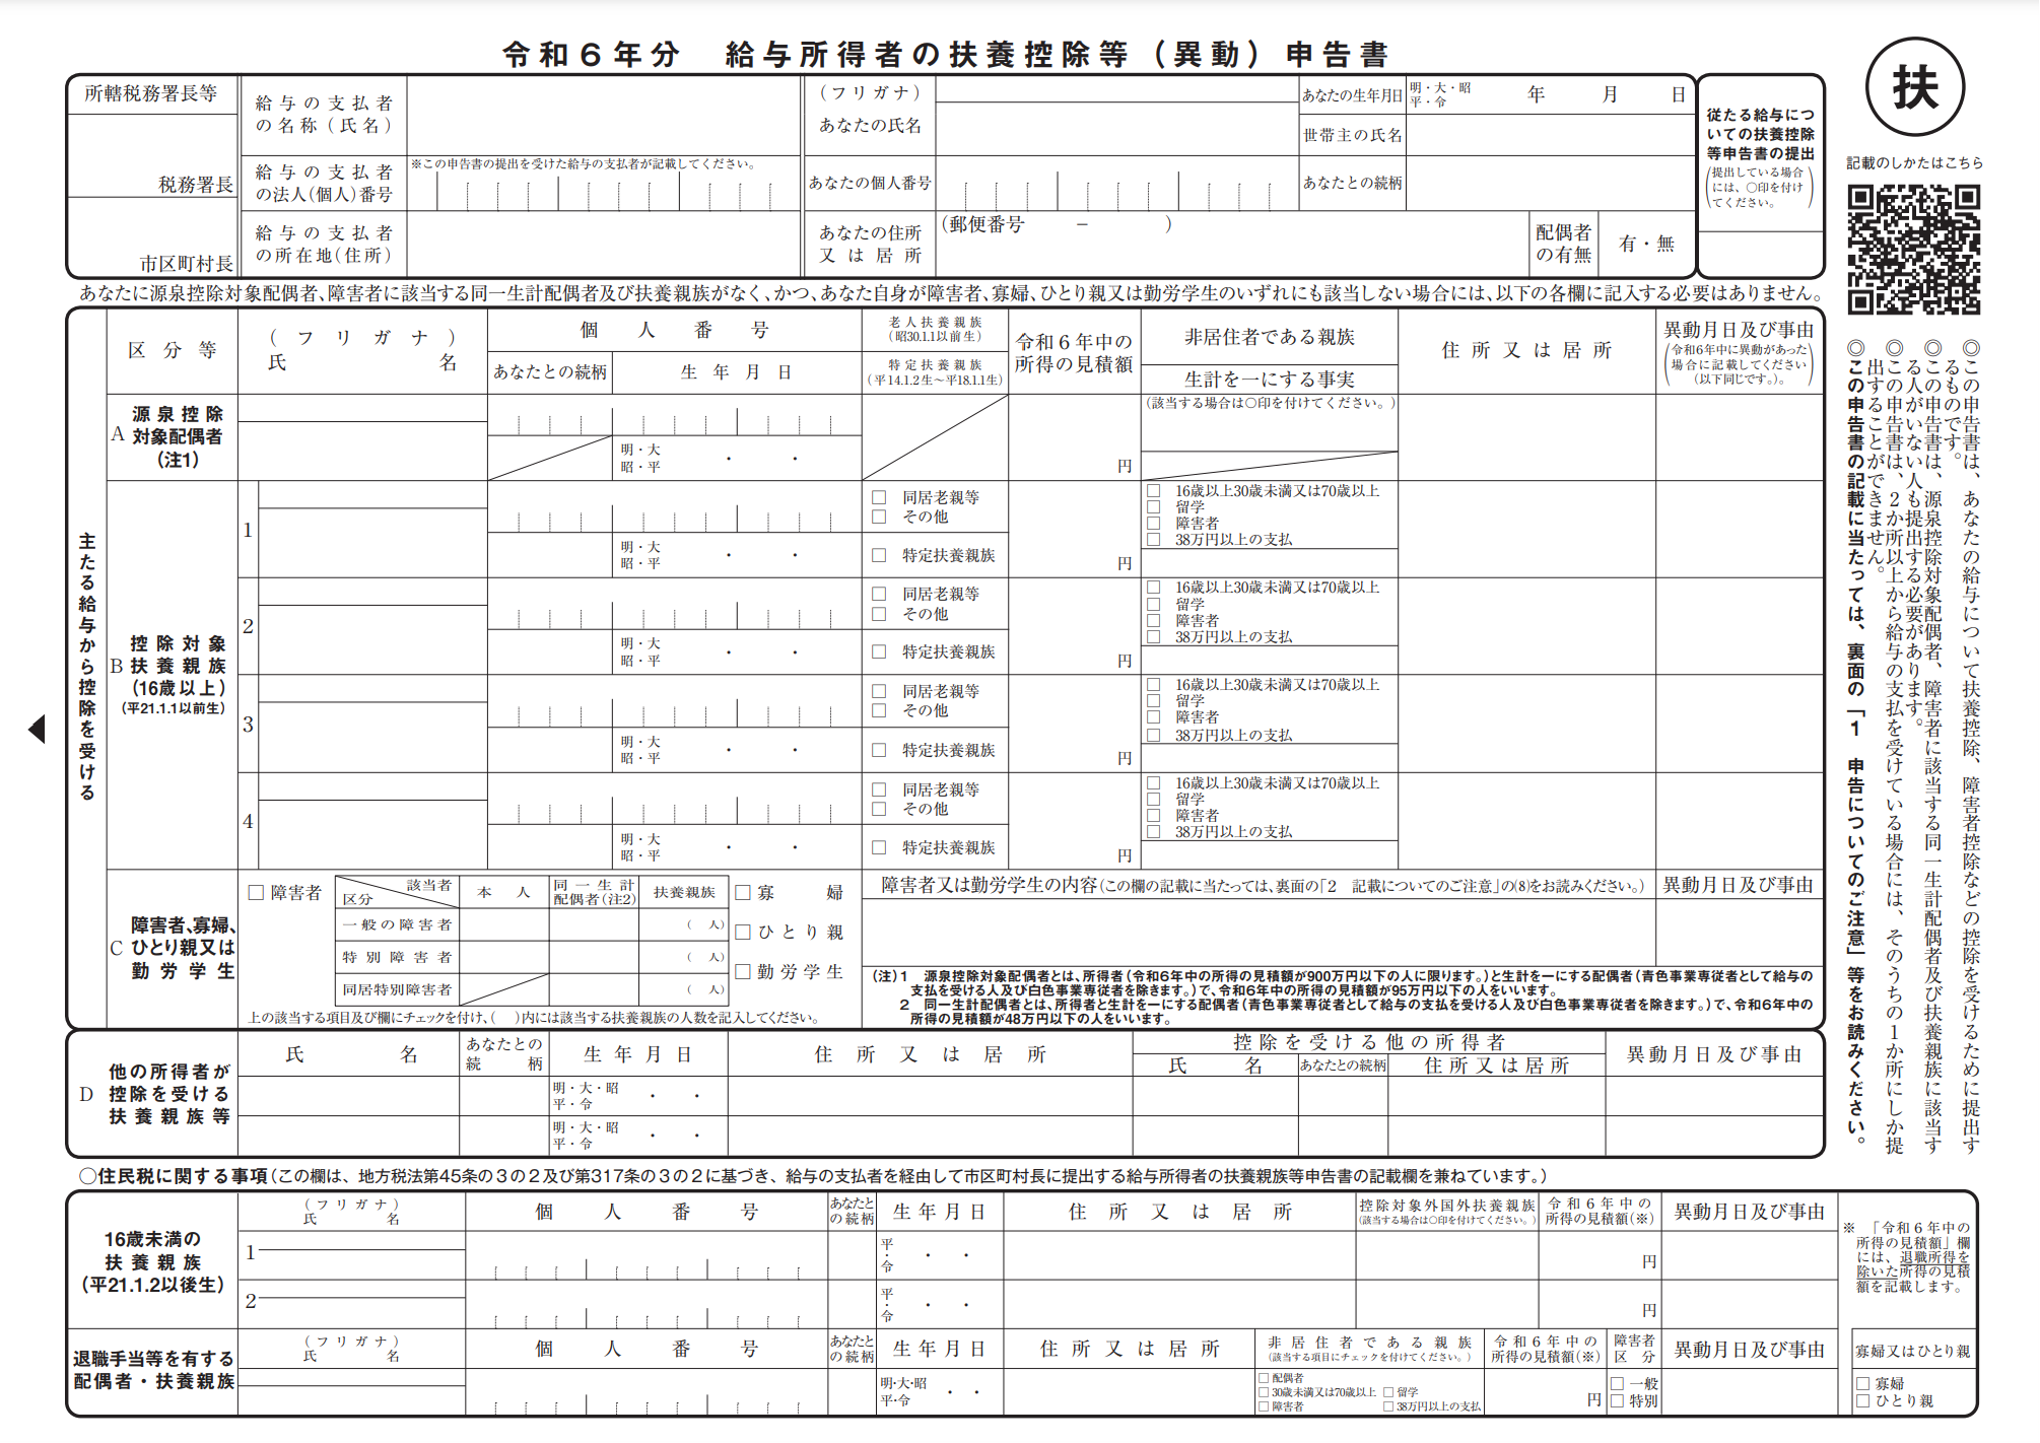
基本的な扶養控除等申告書 訂正方法および基礎控除申告書 二重線 修正の手順は以下の通りです。
- 間違えた箇所に定規を使って二重線を引く:該当の文字や数字の中央に、黒または赤のボールペンで平行な2本線を引きます。元の文字が読める状態を残しておくことが重要です。
- 正しい情報を余白に記入する:二重線を引いたすぐ上(または記入しやすい隣接する余白)に、正しい数字や氏名を明瞭に記載します。
- 修正液・修正テープは絶対に使用しない:公的書類において、修正液や修正テープ、フリクション等の消せるボールペンの使用は厳禁です。「誰がいつ改ざんしたか」が証明できなくなり、税務書類として無効扱いになるためです。
ここで多くの人が悩むのが「年末調整 書類 訂正印は必要なのか」という点です。行政手続きのデジタル化および押印見直しに伴い、税務署へ提出する年末調整関係書類への押印義務は廃止されました。そのため、二重線の上や余白への訂正印(認印)の押印は原則として不要です。ただし、一部の企業では社内規定や監査上の確認ルールとして押印を求めている場合もあるため、社内案内に従うのが確実です。
【書類別】よくある記入ミスと修正手順|配偶者・保険料・住宅ローン控除
年末調整で記入ミスが多発しやすいのは、所得見積もりや控除証明書の集計を伴う3大書類です。それぞれの典型的なエラーパターンと修正ポイントを整理しました。
1. 基礎控除・配偶者控除等申告書の所得見積もりミス
給与所得者の大半がつまずくのが、年末調整 配偶者控除 訂正です。配偶者の年収を「額面(総支給額)」で書くべきところに「手取り額」を書いてしまったり、12月までの残業代・賞与のブレによって配偶者の合計所得金額が控除対象の上限を超過・変動したりするケースが後を絶ちません。見積もり額に大幅なズレが生じた場合は、二重線で正しい見積額を書き直し、判定欄の区分(A〜Cなど)も修正します。
2. 保険料控除申告書の区分・金額の転記ミス
保険料控除申告書 金額 間違いの多くは、「新保険料」と「旧保険料(平成24年12月31日以前の契約)」の記入欄を混同しているケースです。新旧で適用される控除限度額(新制度:最高4万円/旧制度:最高5万円)の計算式が異なるため、控除額が狂ってしまいます。また、証明書原本の添付漏れも目立ちます。証明書の「申告額」と「証明額」のどちらを書くべきか迷った際は、年内に対象期間分の保険料を払い込む予定であれば「申告額(年払込見込額)」を記載するのが正解です。
3. 住宅ローン控除申告書の計算ミス
2年目以降に年末調整で行う住宅ローン控除 申告書 訂正では、連帯債務がある場合の負担割合の計算間違いや、年末残高証明書の数値を転記する際の桁間違いが散見されます。住宅借入金等特別控除申告書の所定欄を二重線で直し、正しい年末残高に基づいた控除額を再計算して記入してください。
【比較検証】会社での再年調と確定申告|どちらを選ぶべきか?
提出期限を過ぎて社内での修正受付が終わってしまった場合、救済ルートは「会社による再年調」か「自力で行う確定申告」の2通りに分かれます。それぞれの特徴と手続きの流れを比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 社内修正(12月中) | 給与計算締切前(11月下旬〜12月上旬) | 書類差し戻しまたはWeb修正で即座に反映 | 最も手間がかからず、12月給与で差額精算される理想的なルート。 |
| 再年調 手続き やり方 | 法定提出期限:翌年1月31日まで | 1月給与での税額再計算、源泉徴収票の再作成 | 会社側の対応方針に依存。対応可能なら自分で確定申告する手間が省ける。 |
| 年末調整 訂正 確定申告 手続き | 申告期間:翌年2月16日〜3月15日 (還付申告は翌年1月1日から5年間有効) | マイナンバーカード+e-Tax、または税務署窓口へ提出 | 会社の手を煩わせずに確実に修正可能。スマホ申告が定着し実質30分以内で完了。 |
すでに会社から源泉徴収票が交付されている段階で再年調を行うと、源泉徴収票 訂正 再発行が必要となります。社内リソースの都合上、1月以降の修正は「各自で確定申告を行ってください」と案内されるケースも珍しくありません。その際は会社から最新の源泉徴収票を受け取り、国税庁の「確定申告書等作成コーナー」からスマホでe-Tax申告を行うのが最短です。
一般に知られていない盲点とネットの誤解
年末調整の書類修正を巡っては、誤った情報や思い込みによるトラブルが散見されます。代表的な3つの盲点を正しく把握しておきましょう。
誤解1:「少しくらいの記入ミスならバレないから放置しても大丈夫」
これは極めて危険な誤認です。特に扶養親族の所得超過やダブル計上(夫婦双方で同じ子どもを扶養控除に入れるなど)は、翌年の春以降に各自治体から税務署・企業へ「扶養控除等の是正通知(課税データ差異)」が確実に届きます。結果として過年度分の不足税額が一括追徴されるだけでなく、住民税の追徴や延滞税が発生することもあります。
誤解2:「電子申請システム(Web年末調整)は提出したら二度と直せない」
SmartHRやオフィスステーション、ジンジャー等の労務クラウドを導入している企業では、管理者が「差し戻し(ステータス変更)」の処理を行うことで、従業員のマイページから何度でも再編集・再提出が可能です。紙よりもログが明確に残るため、気兼ねなく管理部門へ差し戻しを依頼してください。
誤解3:「訂正印を押していないと税務署から不受理で突き返される」
前述の通り、行政手続きの脱ハンコ方針により、押印がないことのみを理由に申告が無効になることは法的にありません。重要なのは「二重線による明瞭な訂正」と「最新・正確な数値の記載」です。
【実態検証】人事労務の現場目線で見えたリアルと相談時の心得
年末調整の時期、人事労務の現場は全社分の書類チェックと計算処理で極めて多忙を極めます。大手労務管理ベンダーの調査データ等によると、全従業員のうち約30%〜40%が何らかの記入不備・添付漏れを起こしていると報告されています。つまり、書類のミス自体は決して珍しいことではありません。
現場担当者が最も困惑するのは、「何がどう間違っているのか分からない曖昧な問い合わせ」や「12月末の給与計算直前になってからの突然の申し出」です。スムーズに修正を受け付けてもらうためには、以下の要領で簡潔に連絡を入れるのが社会人としてのマナーです。
- 修正対象の特定:「どの申告書の、どの項目を間違えたか」(例:配偶者控除申告書の配偶者の給与収入見積額)
- 修正前後の差異:「誤:120万円 → 正:145万円」
- 添付書類の有無:「追加の控除証明書の原本が手元にあるか」
【プロの結論】会社依頼と確定申告の判断基準
社内に修正を依頼すべきか、確定申告に切り替えるべきかの明確な判断基準は以下の通りです。
- 会社に修正を相談すべき人:発覚が11月中〜12月上旬で、追加の税金徴収や還付を12月の給与で一括完結させたい人。
- 自力で確定申告を行うべき人:すでに12月給与が確定・支給済みで社内対応を断られた人、またはふるさと納税(ワンストップ特例無効化分)や医療費控除などを併せて申告したい人。
【年末 調整 書類 訂正】に関するよくある質問(FAQ)
Q1:年末調整で控除証明書を出し忘れて提出してしまいました。もう手遅れですか?
A1:手遅れではありません。会社の給与計算締切前であれば、証明書原本を添えて追加提出できます。もし社内締切を過ぎてしまっても、翌年2月16日〜3月15日の確定申告(還付申告であれば1月1日から過去5年間有効)で申告すれば、払いすぎた税金は全額還付されます。
Q2:二重線を引くペンの色に指定はありますか?
A2:一般的には黒または赤のボールペンを使用します。訂正箇所が担当者にひと目で伝わりやすいため赤ペンを用いる実務慣行も多いですが、黒でも法的な効力に差はありません。ただし、消せるボールペンや鉛筆は不可です。
Q3:年末調整後に配偶者の年収が確定し、見積もりより増えてしまいました。どうすればいいですか?
A3:見積額と確定額のズレによって控除区分が変わる場合は、会社へ申告して「再年調」を行ってもらうか、ご自身で確定申告を行って正しい所得税額に修正する必要があります。放置すると後日会社経由で追徴課税の通知が届くため、必ず精算してください。
まとめ:速やかな連絡と正しい手続きで損のない税金精算を
年末調整の書類に記入ミスや漏れがあったとしても、慌てる必要はありません。社内の給与計算前であれば二重線による正しい修正やWeb差し戻しで対応でき、締め切り後であっても「再年調」や「確定申告」という確実な是正ルートが用意されています。
最も避けるべきは、「面倒だから」「怒られそうだから」とミスを放置してしまうことです。税金や各種控除の不整合は必ず行政側で検知されます。不備に気づいた時点で速やかに社内担当窓口へ連絡し、指示を仰ぎましょう。万が一社内期日に間に合わなかった場合でも、スマホから手軽に行える確定申告を活用し、正当な税金控除を漏れなく受け取りましょう。 (出典: 年末 調整 書類 訂正(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。