マニュライフ生命の控除証明書書き方完全ガイド|年末調整・確定申告
秋から冬にかけて職場から配布される「給与所得者の保険料控除申告書」や確定申告の準備において、手元に届いたマニュライフ生命の「生命保険料控除証明書」を前に「どの枠にどの金額を書き込めばよいのか」「証明額と申告額のどちらを書くべきか」と頭を悩ませる納税者は少なくありません。生命保険料控除は所得税や住民税の負担を軽減できる貴重な制度ですが、転記ミスや区分の誤認によって控除適用から漏れてしまうと、納めすぎた税金の還付を受け損ねてしまいます。
マニュライフ生命が発行する控除証明書は、契約形態や加入時期(新制度・旧制度)に応じた情報が整然と記載されているものの、保険料控除申告書のフォーマットと照らし合わせる際に独特の注意点が存在します。2026年現在の最新申告様式に対応した記入例と、控除額を最大化するためのチェックポイントを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:控除証明書の「新旧区分(適用制度)」と「保険料種類(一般・介護医療・個人年金)」を正確に照合し、該当する申告書枠へ転記する。
- 要点2:年末調整では原則「申告額(12月末までの見込額)」を記入し、10月中旬以降の発送スケジュールやマイページでの電子交付・再発行手順を把握しておく。
- 要点3:外貨建て保険や変額保険の円換算ルールや、夫婦間での契約者・保険料負担者の名義関係による適用可否の罠を事前に回避する。
【2026年最新】マニュライフ生命の控除証明書と申告書記入例の決定版
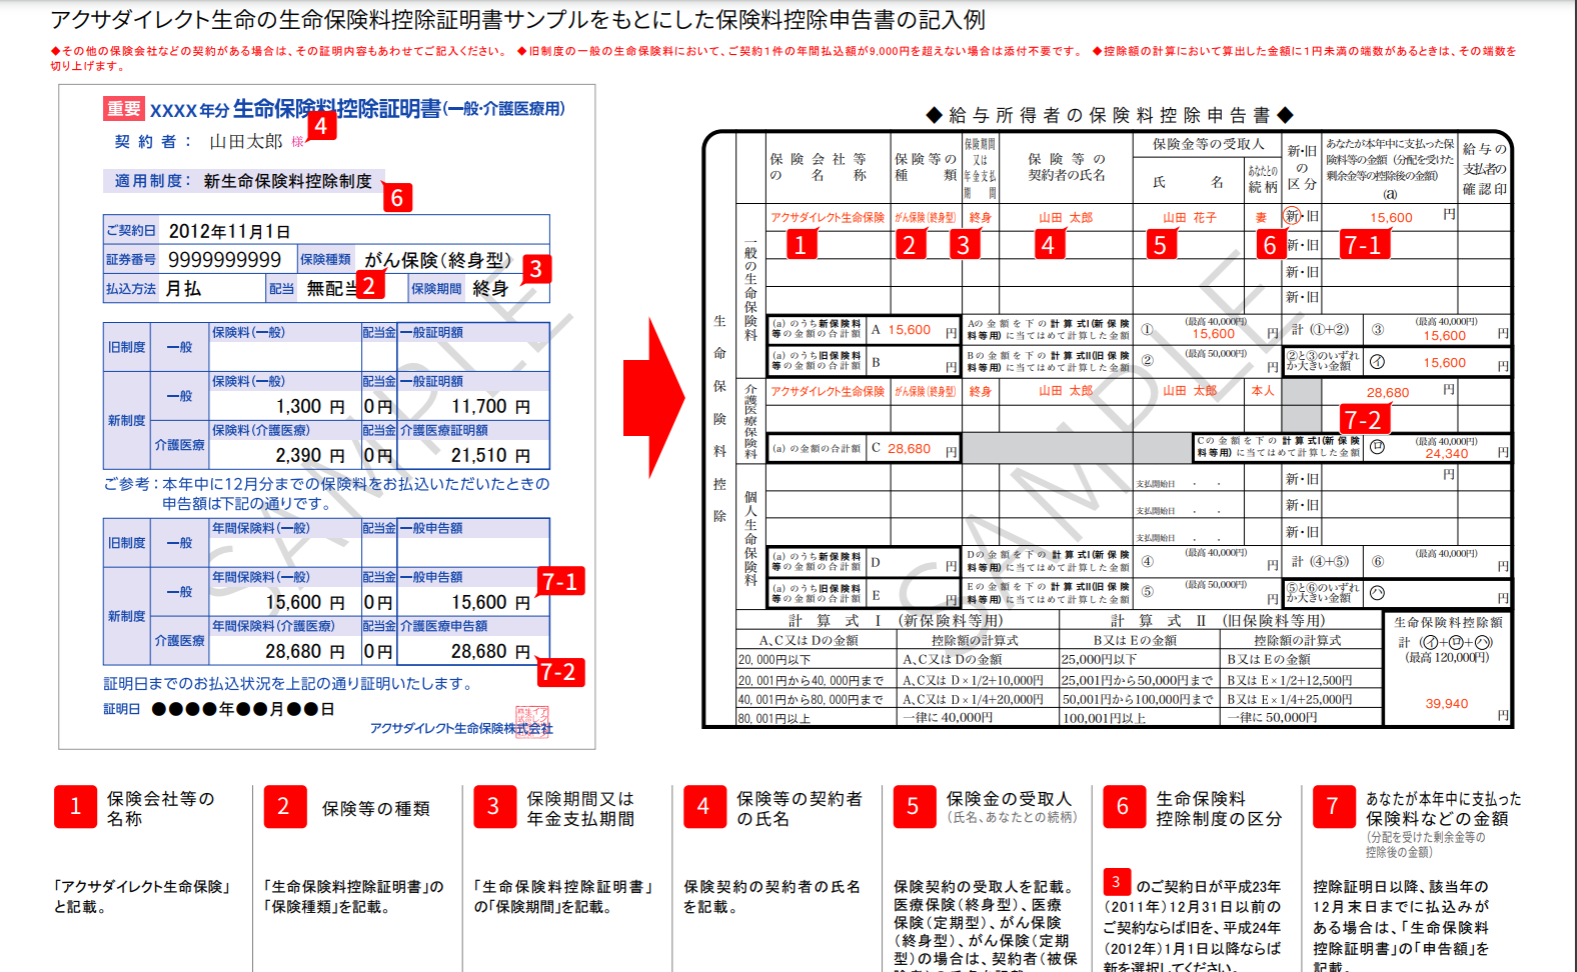
会社員が年末調整で提出する「給与所得者の保険料控除申告書」において、マニュライフ生命の控除証明書から転記すべき必須項目は体系的に決まっています。国税庁が指定するフォーマットに基づき、各記入欄と証明書記載項目の対応関係を整理しました。
| 申告書の記入項目 | マニュライフ生命 控除証明書の該当箇所 | 一般的な基準・相場 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 保険会社等の名称 | 「マニュライフ生命保険株式会社」 | 正式名称または略称 | 「マニュライフ生命」と簡潔に記載しても実務上受理されます。 |
| 保険等の種類 | 「保険種類(終身保険・医療保険など)」 | 終身、定期、医療、がん、個人年金 | 商品名(こだわり終身保険など)ではなく「終身」「医療」等で問題ありません。 |
| 保険期間 | 「保険期間(終身、〇年、〇歳満了)」 | 終身または年数 | 証明書通りの期間(例:「終身」「10年」)を記載します。 |
| 保険等の契約者の氏名 | 「ご契約者名」 | 申告者本人または配偶者等 | 実際に保険料を支払っている本人であることが前提となります。 |
| 保険金等の受取人 | 「受取人名・続柄」 | 本人・配偶者・親族 | 氏名と続柄(例:配偶者、子、本人)を正確に記入します。 |
| 新・旧の区分 | 「適用制度(新制度/旧制度)」 | 契約締結日(2012年1月1日前後) | 証明書に明記された「新」または「旧」に必ずチェックを入れます。 |
| あなたが本年中に支払った保険料等の金額 | 「申告額(ご申告額)」欄の数値 | 12月末日までの年間支払予定額 | 年末調整では「証明額」ではなく「申告額」を記入するのが鉄則です。 |
一般生命保険料控除・介護医療保険料控除・個人年金保険料控除の3つの枠のどこに書くかは、証明書上部に記載された「控除区分」に従います。特にマニュライフ生命の主力商品である特定疾病保障付き終身保険や医療保険は、主契約と特約で控除枠が分かれるケースがあるため、証明書記載の内訳行をそのまま分離して申告書へ転記してください。

新旧区分の見分け方と3大控除枠(一般・介護医療・個人年金)の徹底判別
生命保険料控除申告書を記載する上で最も混同されやすいのが、「新旧区分 適用制度 マニュライフ生命」のルールと3つの控除枠の組み合わせです。2012年(平成24年)1月1日以降の契約は「新制度」、2011年(平成23年)12月31日以前の契約は「旧制度」が適用されます。
旧制度では「一般生命保険料控除」と「個人年金保険料控除」の2枠(所得税控除限度額各5万円・合計10万円)でしたが、新制度では新たに「介護医療保険料控除」が加わり3枠(所得税控除限度額各4万円・合計12万円)へと改定されました。マニュライフ生命の控除証明書には、契約ごとに「新制度(一般)」「新制度(介護医療)」「旧制度(個人年金)」といった形で明記されています。
注意すべきは、一般生命保険料控除 証明額 申告額の選択です。証明書には発行日時点までの払込済額を示す「証明額」と、年末まで契約を継続した場合の「申告額(参考額)」の2つの数字が並んでいます。年末調整では12月末までの年間見込額である「申告額」を申告書に記入します。一方、中途解約した場合や年内に退職して確定申告を行う場合は、解約時点・退職時点までに実際に支払った「証明額」を基準に計算することになります。
【実態検証】控除証明書はいつ届く?紛失時の再発行と電子交付ルート
給与計算の締め切り直前に「控除証明書が見当たらない」と慌てるケースは後を絶ちません。マニュライフ生命における控除証明書の発行スケジュールと再取得の実態を検証します。
公式発表資料および発送スケジュールによると、マニュライフ生命 控除証明書 いつ届くかについては、毎年10月中旬から順次普通郵便で発送が開始され、概ね10月下旬から11月上旬にかけて契約者の手元へ届きます。ただし、9月以降に新規契約を締結したケースや、年後半に保険料の払込方法を変更した場合は、発送時期が11月中旬以降へずれ込むスケジュールとなっています。
万が一紛失した場合でも、「マニュライフ生命 マイページ 控除証明書」のオンラインサービスを活用すれば、即時解決が可能です。マイページ(ご契約者さまWEBサービス)へログインすることで、マニュライフ生命 電子交付 控除証明書(XMLファイル)の即時ダウンロードや、PDF形式での控除証明書再発行(電子発行)が24時間利用できます。
国税庁の年末調整電子化(マイナポータル連携や社内システムへのXML提出)を導入している企業に勤務している場合は、XMLファイルをそのまま会社システムへアップロードするだけで自動入力が完了します。紙での提出を求められる企業の場合でも、マイページからダウンロードしたPDFを印刷して提出するか、マイページ上から「書面での再発行依頼」を行えば、およそ3〜5営業日程度で自宅へ書面が再送付されます。
一般に知られていない盲点とネットの誤解|外貨建て保険や名義の罠
SNSやQ&Aサイト上で散見される誤った情報や、実務上の落とし穴についてメスを入れます。特にマニュライフ生命の特色である「外貨建て保険」や「契約者・受取人の名義関係」には法的な境界線が存在します。
第1の盲点は、外貨建て保険における払込保険料の円換算額です。「ドル建てで支払っている場合、為替レートはどう計算するのか」という疑問が多く見られますが、契約者が自分で為替レートを計算する必要はありません。マニュライフ生命から送られてくる控除証明書には、既定の着金時為替レート等に基づいて日本円に換算された控除対象額が印字されているため、印字された円表示の「申告額」をそのまま転記するだけで手続きが完結します。
第2の盲点は、契約者名義と実際の保険料負担者の相違です。税務上、生命保険料控除の対象となるのは「実際にその保険料を支払った者」です。例えば、妻名義の契約であっても、夫の給与口座から引き落とされ夫が保険料を全額負担している場合は、夫の年末調整で控除を申告することが税法上認められています。逆に、契約者が夫であっても妻が自身の収入から全額支払っている場合は、妻の控除として申告可能です。控除証明書に記載された名義だけでなく、家計の実質的な負担実態と受取人要件(本人または配偶者・親族)を満たしているかを必ず確認してください。
【プロの結論】控除申告で得する人・損する人の明確な判断基準
生命保険料控除を最大限に活用できている人と、知らず知らずのうちに非効率な申告を行っている人には明確な分岐点が存在します。家族関係や家計の全体設計から見た判断基準を提示します。
【おすすめできる人(控除枠を使い切るべき人)】
共働き世帯で夫婦双方に給与所得があり、新制度の3枠(一般・介護医療・個人年金)にバランスよく契約を振り分けられる家庭です。夫婦それぞれが各自の枠で申告することで、世帯全体での控除上限額を新制度最大24万円(所得税12万円×2人分)まで引き上げることができ、可処分所得を効率的に増やすことができます。
【慎重になるべき人(申告の優先順位を見直すべき人)】
1つの控除枠(例えば一般生命保険料控除)に対して年間十数万円以上の保険料を1人で払い込んでいるケースです。所得税の控除額は年間支払保険料が8万円(新制度)を超えると上限の4万円で頭打ちになります。超過分を同じ枠にいくら積み増しても増税抑制効果は生まれません。夫婦間で契約者を分散させるか、あるいは個人年金保険料控除特約の付加やiDeCo等の別枠制度との併用を検討するのが賢明な家計防衛策といえます。
マニュライフ生命の確定申告における控除証明書添付ルール
年末調整で申告し忘れてしまった会社員や、個人事業主・フリーランスは「マニュライフ生命 確定申告 控除証明書」の手続きを行うことになります。確定申告における生命保険料控除の適用手順と提出書類のルールを整理します。
確定申告書第一表の「生命保険料控除」欄、および第二表の「生命保険料控除」明細欄に、証明書記載の控除区分(新旧区分および一般・介護医療・個人年金の別)と支払保険料額を転記します。確定申告書等作成コーナー(e-Tax)を利用する場合、控除証明書の内容を画面の指示に従って入力すれば、控除額は自動計算されます。
e-Taxによる電子申告を行う場合、控除証明書の原本提出や提示を省略することが法的に認められています(ただし税務署からの求めに応じて提示できるよう、法定期間の自宅保管が義務付けられます)。郵送や税務署窓口で紙の確定申告書を提出する場合は、マニュライフ生命から届いた控除証明書の原本(またはマイページから出力した所定の電子証明書印刷物)を添付書類台紙に貼付して提出する必要があります。

【マニュライフ 生命 控除 証明 書 書き方】に関するよくある質問(FAQ)
Q1:10月に届いた控除証明書の「証明額」と「申告額(ご申告額)」はどちらの金額を書けばいいですか?
A1:年末調整で勤務先に提出する場合は、12月末までの年間支払見込額である「申告額(ご申告額)」を記入します。「証明額」は発行時点(9月末頃)までに払い込まれた実績額であるため、年末調整では使いません。ただし、年途中で解約した場合や年内に中途退職して確定申告する場合は「証明額」を使用します。
Q2:控除証明書を紛失してしまいました。今すぐ手に入れる方法はありますか?
A2:マニュライフ生命の契約者専用「マイページ(WEBサービス)」にログインすれば、即座に電子交付(XMLデータ)やPDF形式での再発行が可能です。紙の証明書を郵送で再発行したい場合は、マイページから再発行依頼を行うか、カスタマーサービスセンターへ電話でお問い合わせください。通常3〜5営業日程度で自宅に届きます。
Q3:一般生命保険料控除と介護医療保険料控除の両方に金額が載っているのはなぜですか?
A3:加入している保険契約に、死亡保障(主契約)と医療特約・がん特約などがセットになっている場合、保険料が保障内容に応じて「一般」と「介護医療」に按分されるためです。申告書の「一般生命保険料」と「介護医療保険料」のそれぞれの枠に、証明書に記載された通りの行・金額を分けて転記してください。
Q4:マニュライフ生命の問い合わせ窓口(コールセンター)の連絡先や受付時間は?
A4:マニュライフ生命の「コールセンター(カスタマーサービスセンター)」は、フリーダイヤル(通話料無料)にて平日の9:00〜17:00(土日祝・年末年始を除く)で受け付けています。手元に保険証券番号を準備した上で問い合わせるとスムーズに対応してもらえます。
まとめ:正確な記入と早期確認で確実に税金の還付を受けよう
生命保険料控除申告書の作成は一見複雑に感じられますが、マニュライフ生命の控除証明書に印字されている「適用制度(新・旧)」「控除区分(一般・介護医療・個人年金)」「申告額」の3点さえ正しく捉えれば、決して難しい手続きではありません。
手元に証明書が届いたら速やかに内容を確認し、万が一の紛失時にはマイページの電子交付機能を活用するなどして、年末調整や確定申告の締め切りに余裕を持って臨みましょう。ルールに則った正確な転記を行うことが、余分な税金を抑え、手取り収入を守る最も確実なステップです。 (出典: マニュライフ 生命 控除 証明 書 書き方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。